会計・税金

会計・税金

[標準原価計算]材料費の価格差異・数量差異で何が分かる?目的から理解する

標準原価計算の材料費は、なぜ価格差異と数量差異に分けるのでしょうか。原価管理と管理責任を軸に、公式で使う数量・単価の理由と、混合差異を価格差異に含める考え方を例題で解説します。
会計・税金
[連結会計]未実現利益の消去とは?在庫金額を修正する理由

個別では正しい在庫金額を、なぜ連結会計では修正するのでしょうか。連結グループの外から見る視点で、未実現利益を消去する理由、内部売上の相殺との違い、消去仕訳で売上原価を使う理由を解説します。
会計・税金

連結会計の開始仕訳はなぜ必要?何を翌期に引き継ぐのか

連結修正は、親会社・子会社それぞれの帳簿には反映されません。のれんの2期比較を通じて、開始仕訳が必要な理由と、前期までの引継ぎ・当期分の処理の分け方を解説します。
会計・税金

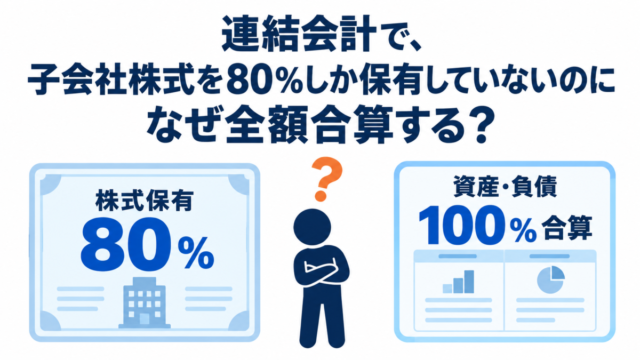
連結会計で、子会社株式を80%しか保有していないのになぜ全額合算する?

子会社株式を80%保有していても、資産・負債を全額連結するのはなぜ?連結会計の目的と株主への帰属を分けて考え、純資産・売上高・当期純利益の具体例で、全額合算と持分割合による按分の違いを解説します。
会計・税金

連結会計で内部取引を消すのはなぜ?相殺消去の考え方

連結会計で内部取引を相殺消去する理由を、企業グループの外から見る視点で解説。親会社・子会社間の貸付金と借入金を例に、何を消し、何を残すのかを考えるための判断の軸を紹介します。
会計・税金

外貨建取引における為替予約とヘッジ会計|仕訳と繰延ヘッジがわかる“考え方”の整理

外貨建取引で為替予約を行うときのヘッジ会計を解説します。通常処理との仕訳の違い、繰延ヘッジ損益を純資産に計上する理由、取崩しの時点、時価ヘッジとの違いを、損益の計上場所と時期から整理します。
会計・税金

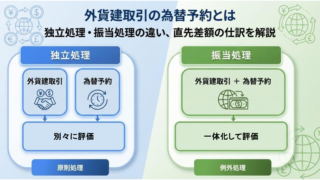
外貨建取引の為替予約とは|独立処理・振当処理の違い、直先差額の仕訳をわかりやすく解説

外貨建取引の為替予約が「仕訳で混乱する理由」を整理。独立処理・振当処理の違い、直先差額(スワップポイント)と期間配分の考え方を、公認会計士が仕訳例つきでわかりやすく解説。
会計・税金

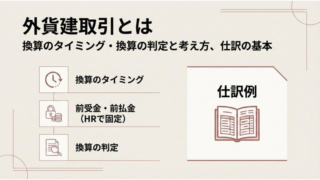
外貨建取引とは|換算のタイミング・換算の判定と考え方、仕訳の基本

外貨建取引の会計処理を「二取引基準」の仕組みから解説します。換算差額の発生タイミング、貨幣・非貨幣項目の判定、前払金のレートが固定される理由を論理的に整理。決算時・決済時の仕訳パターンや、実務でのレートの扱いまで解説しました。
会計・税金

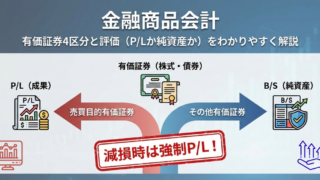
金融商品会計|有価証券4区分と評価(P/Lか純資産か)をわかりやすく解説

金融商品会計の基本「有価証券の4区分」と「評価差額の処理(P/Lか純資産か)」を公認会計士が解説。保有目的による判定フロー、全部純資産直入法の仕組み、を仕訳例も合わせて解説します。
会計・税金

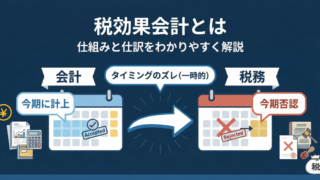
税効果会計とは|仕組みと仕訳をわかりやすく解説

税効果会計は「会計上の利益」と「税務上の所得」のズレを調整する手続きです。「税金の前払い」という仕組みから、繰延税金資産・負債の仕訳ルール、実務で最も重要な「回収可能性」まで、公認会計士が分かりやすく解説します。