外貨建取引で「繰延ヘッジ」や「繰延ヘッジ損益」が現れた途端、急に理解が難しくなった経験はありませんか?
「繰延ヘッジ損益って、結局なに?」
「なぜ、損益(P/L)じゃなくて純資産に置くの?」
「原則は“時価ヘッジ”ではなく“繰延ヘッジ”?」
この理解を雑にすると、為替予約の仕訳も、その後に続くデリバティブ論点も、ずっと“暗記”になりがちです。
もちろん私も暗記から入りました。
ですが、理解すれば最短で力がつきますし、応用問題にも対応できます。
本記事では、ヘッジ会計を整理しながら「なぜその処理が認められているのか(Why)」を具体例も入れながら公認会計士が解説します。
ぜひ最後までお読みいただき、ヘッジ会計を理解しましょう。
ヘッジ会計とは
ヘッジ会計とは、リスクヘッジ(相殺)の効果を正しく決算書に映すための「タイミング調整機能」です。
企業は、為替変動などで損をしないように、保険のような取引を行ってリスクを打ち消そうとします(差し引きでゼロに近づけようとする)。
ところが、普通の会計ルールだと、損失から守りたいもの(対象)と損失から守る手段の損益が決算書に載るタイミングがズレてしまうことがあります。
これでは実態が伝わりません。
そこで「守る手段(ヘッジ手段)」と「守りたい本体(ヘッジ対象)」の損益が出るタイミングを合わせるというのがヘッジ会計です。
損益が現れるタイミングを合わせれば、本来の「リスクを消そうとしていることと効果」を正しく見せることができます。
ここで重要なのは、ヘッジ会計がヘッジ対象とヘッジ手段の損益を“出すタイミング”をそろえる処理だということです。
上の表現は少々雑ですが、次の章からそれぞれ丁寧に解説していきます。
関連記事(外貨建取引の基本)

外貨建取引そのものの換算(取引日・決算日・決済日)や為替差損益の基本は、
外貨建取引とは|換算のタイミング・換算の判定と考え方、仕訳の基本で
整理しています。
なぜヘッジ会計が必要になるのか
ヘッジとは単純な和訳をすれば「回避」。
ヘッジ会計は損失を回避していることを表すための会計処理です。
外貨建取引をイメージしてください。
翌期に外貨建取引が行われるので、今から為替予約をしておこうという場合です。
外貨建取引では、取引前の予定段階から、為替変動によるリスクがあります。
資金繰りのためや、損益の変動を抑えたいために為替予約をして、為替変動リスクをヘッジ(回避)する、ということが実務では行われます。
そうすると、為替変動リスクは0とは言わないまでも、ある程度抑えることができますよね。
ところが、会計基準の原則的な処理に従うと、
- ”翌期の取引(外貨建取引本体)”は予定なので為替評価をしない、P/Lに出ない
- 為替予約は締結済みなので時価評価をしてP/Lにでてくる
- 結果、P/Lには片方しか出てこない。為替変動リスクが低減できているように見えない。1.と2.がバラバラに見える
という事態が発生し、実態と離れた決算書ができてしまいます。
では、実態を表した決算書にするためにはどうするのがよいのか。
会計基準は、原則では当期に出るはずの為替予約の評価差額を、P/Lにのせずに輸出が行われる翌期まで一時的に退避(繰延)させるヘッジ会計を用意したのです。
こうすると、損益は翌期に一緒に出るので相殺されて、損失回避の効果が反映できます。
ここで、ヘッジ会計における用語の整理をしましょう。
ヘッジ会計で用いる用語|ヘッジ対象とヘッジ手段
➢ヘッジ対象:価格変動や金利変動によって、損失が出るかもしれない資産・負債・取引
具体的な例
●資産・負債(すでに持っているもの)
- 貸付金・借入金:金利が変動すると、受け取る利息が減ったり、支払う利息が増えたりするリスクがある
- 外貨建の売掛金・買掛金:為替レートが変動すると、円換算した時の受取額が減ったり、支払額が増えたりするリスクがある
- 保有有価証券(株式など):株価が暴落して損をするリスクがある
●予定取引(これから行う取引)
- 将来の原材料購入:将来、海外から原材料を輸入する予定があるが、円安になってコストが跳ね上がるリスクがある
ポイント:「放っておくと、相場の変動で損をするかもしれないもの」がヘッジ対象です。
➢ヘッジ手段:ヘッジ対象の損失をカバー(相殺)するために利用する取引
具体的な例
●為替予約:
- 将来の為替レートをあらかじめ決めておく契約。
ex「円安になったら損をする輸入取引(ヘッジ対象)」に対して「円安になっても固定レートでドルを買える契約」を持つことでリスクを低減する。
●金利スワップ:
- 変動金利と固定金利を交換する取引。
「金利が上がると支払利息が増える借入金(ヘッジ対象)」に対し
「金利が上がると受取利息が増えるスワップ」を組み合わせることで、支払いを固定化する
関連記事(為替予約の基本)

為替予約そのものの仕組みや、独立処理・振当処理との違い、
直先差額の考え方は、
外貨建取引の為替予約とは|独立処理・振当処理の違い、直先差額の仕訳をわかりやすく解説
で解説しています。●オプション取引・先物取引:
- 特定の商品や指数を、あらかじめ決めた価格で売買する権利や約束
ポイント:「ヘッジ対象が損をした時に、利益が出る(または損失を埋め合わせる)ように設計された道具」がヘッジ手段です。
金利スワップやオプション取引・先物取引はそんなもの・用語があるのだ、という感じですすんでください。
具体的な事例と設例で、ヘッジ会計の効果を見ていきましょう。
【ケーススタディ】仕訳で見る「繰延」のメカニズム
言葉の説明だけではイメージしづらいため、数値例を使って「ヘッジ会計を使わない場合」と「使う場合(繰延ヘッジ)」の違いを確認しましょう。
➢繰延ヘッジ:ヘッジ会計における具体的な会計処理方法の一つ。ヘッジ手段の損益を、ヘッジ対象の損益が出るまでB/Sに置いておく方法
ポイントは「決算日に、帳簿にまだ載っていないヘッジ対象(予定取引)」
に対し、
「為替予約だけが先に評価されてしまう」という状況です。
【前提条件】
- ヘッジ対象:翌期に見込まれる輸出取引(予定取引)※当期末時点で仕訳なし
- ヘッジ手段:当期中に結んだ為替予約
- 決算日の状況:為替予約に評価益100が発生している
- ※簡単のため、全額有効(有効性100%)と仮定
- ※勘定科目は便宜上「為替差益」
- 税効果は考慮しない
ヘッジ会計を使わない場合(通常の処理)
決算日に発生した為替予約の評価益は、当期の損益(P/L)に計上されます。
ヘッジ対象(翌期に見込まれる輸出取引)
仕訳なし
ヘッジ手段(当期中に結んだ為替予約)
(借)為替予約 100 /(貸)(為替予約の)為替差益(P\L) 100
【結果と問題点】
当期のP/Lには為替予約の評価益だけが先に計上されます。
一方で、ヘッジ対象である輸出取引(翌期)はまだ帳簿に存在しないため、当期のP/Lには何も計上されません。
その結果、当期は「為替予約の利益だけが先にP/Lに出る」形になり、輸出の為替リスクを抑えるという実態とは裏腹に期間損益がずれて表れています。
経済的実態を表すことを目的とする会計基準の立場からすると、うまくない表現・状態なのです。
ヘッジ会計を適用する場合
そこで、ヘッジ会計を適用することになるのですが、
ヘッジ会計の要件を満たし、ヘッジ会計(繰延ヘッジ)を適用すると、ヘッジ手段は原則的な会計処理ではなくなります。
決算日に発生した評価損益(有効部分)は、当期のP/Lではなく純資産(繰延ヘッジ損益)に計上させます。
ヘッジ対象(翌期に見込まれる輸出取引)
仕訳なし
ヘッジ手段(当期中に結んだ為替予約)
(借)為替予約 100 /(貸)繰延ヘッジ損益(B/S) 100
評価損益100、ここでは利益ですが、原則処理のP/L計上をしません。
【結果と効果】
ヘッジ手段・貸方の「繰延ヘッジ損益100」は、P/Lではなく貸借対照表(B/S)の純資産の部に計上されます。
すると、当期のP/Lには一切影響を与えず、為替評価差額100は
「将来、ヘッジ対象(輸出)が認識されるタイミング」
まで、B/S上で待機させることができます。
これで
- P/L上で期間的なズレを表示することなく、
- B/Sの純資産に、
- ヘッジ手段の評価損益のうち、まだP/Lに反映されず、繰り延べられている金額が表示されます。
このように調整して、経済的実態を表すようにした特殊な会計処理が、ヘッジ会計(繰延ヘッジ)の仕組みです。
(※具体的な取崩し処理は後述します)
繰り延べた損益はいつ損益(P/L)になるのか
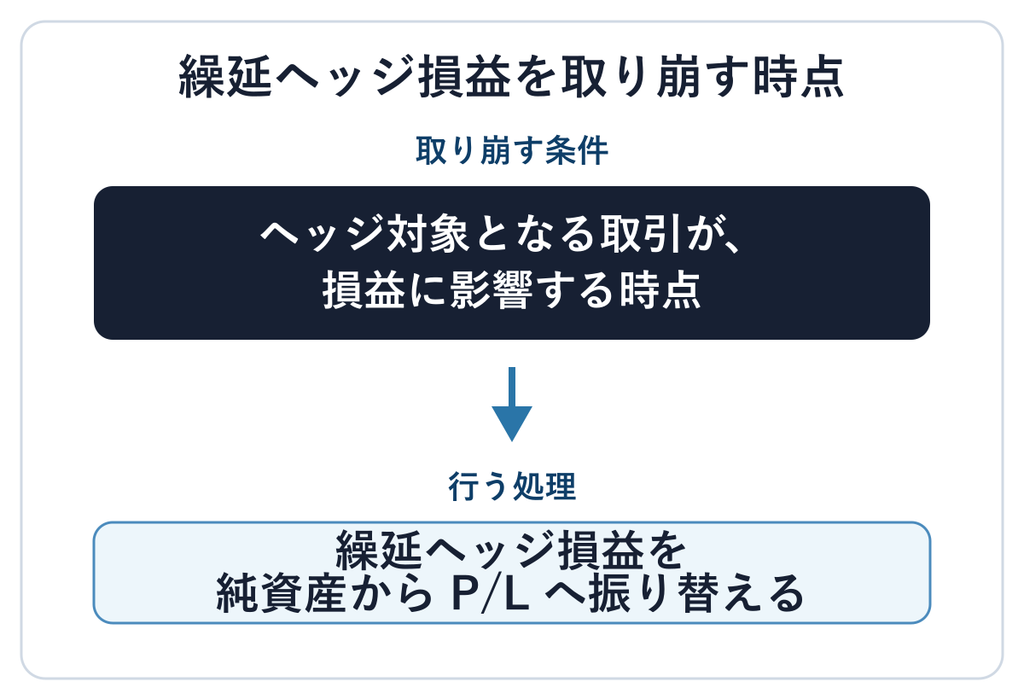
純資産の部に留保(繰り延べ)しておいた損益は、最終的にいつP/Lに出すのでしょうか?
答えはシンプルで「ヘッジ対象となる取引が、損益に影響を与えるタイミング」です。
先ほどの例(翌期に予定している輸出を為替予約でヘッジ)でいえば、
「翌期に輸出取引(ヘッジ対象)が実行され、売上計上などの形で、損益に現れる時期」
がそのタイミングです。
この時点で、純資産に計上していた「繰延ヘッジ損益」を取り崩し、ヘッジ対象と同じ期のP/Lに振り替えます。
【前提(復習)】
-当期末:為替予約に評価益100が生じている
-繰延ヘッジを適用し、当期末は次の仕訳で純資産に繰り延べている
●前期末の繰延計上仕訳
(借)為替予約 100 /(貸)繰延ヘッジ損益(純資産) 100
取引が実行された期に「純資産→P/L」へ振り替える
本例では決算日をまたいで予定取引が実行されるものです。
つまり、前期末に繰り延べた損益を、翌期に取り崩します。
流れは
- 予定取引(ヘッジ対象)が実行され、
- 損益に影響したタイミングで
- 「繰延ヘッジ損益」をP/Lへ振り替えます。
先程の具体例の取引の続きで、
実行時点で為替予約の評価益が最終的に120(評価益が+20増えて、前期末100から120)。
損益への振り替えの流れは、次の3ステップです。
1)為替予約の時価評価の更新(100→120)
(借)為替予約 20 /(貸)繰延ヘッジ損益(純資産) 20
2)繰延ヘッジ損益をP/Lへ振り替え
(借)繰延ヘッジ損益(純資産) 120 /(貸)為替差益(P/L) 120
※「為替差益」の代わりに、売上・仕入(売上原価)などに組み込んで表示する設計もあり得ます。ここでは“純資産→P/Lへ移る”動きを示すため、便宜上「為替差益」を使っています。
3)為替予約の決済(デリバティブの消滅)
(借)現預金 120 /(貸)為替予約 120
※決済が差金決済ではなく、受渡し・相殺などを伴う場合は仕訳の形が変わります。ここでは最も単純な形にしています。
この3ステップで見てほしい要点は1つだけです。
「当期末に純資産へ繰り延べた損益は、翌期に対象取引がP/Lに影響するタイミングで、P/Lへ振り替えられる」(上記の2)繰延ヘッジ損益をP/Lへ振り替え)
これが繰延ヘッジの「取崩し(リサイクル)」です。
例外:ヘッジ会計を中止・終了するとき
繰延ヘッジは、
①ヘッジ対象とヘッジ手段の対応関係が続き、
②予定取引の実行が見込まれること
を前提としています。
この前提が崩れた場合には、ヘッジ会計の処理を見直さなければなりません。
ただし、ここでは次の2つを区別する必要があります。
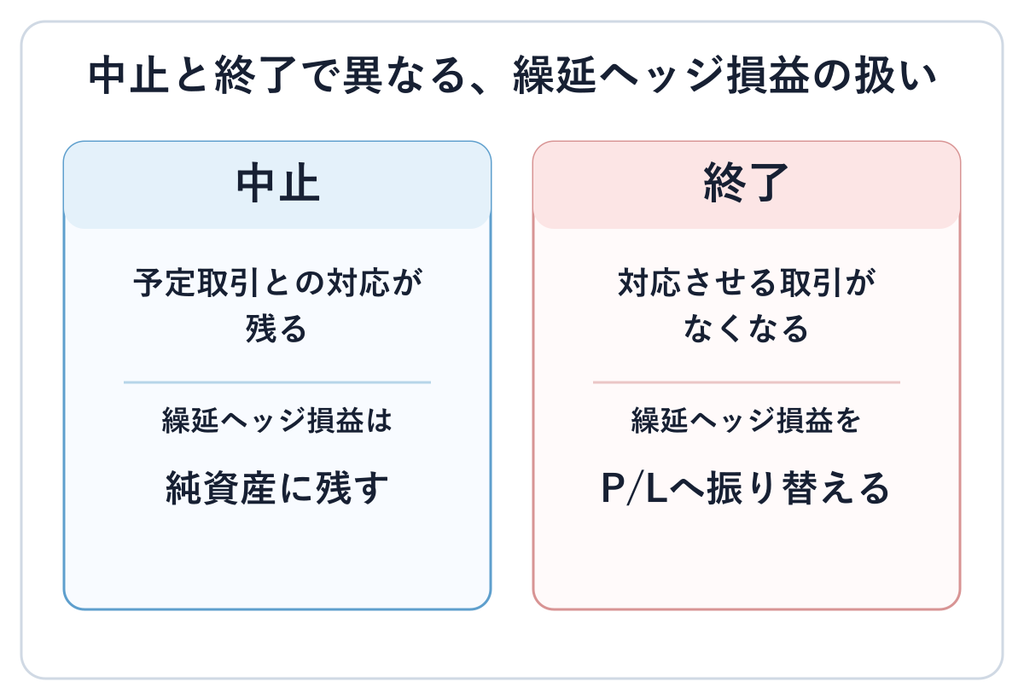
●ヘッジ会計を「中止」する場合
●ヘッジ会計が「終了」する場合
両者では、すでに純資産に計上している繰延ヘッジ損益の扱いが異なります。
ヘッジ会計を中止する場合
- ヘッジ関係が有効性の要件を満たさなくなった場合や、
- 為替予約などのヘッジ手段が満期、売却、解約などによって消滅した場合には
それ以降のヘッジ会計を中止します。
この場合、中止時点までに純資産へ計上していた繰延ヘッジ損益を、直ちにP/Lへ振り替えるわけではありません。
中止時点までの繰延ヘッジ損益は、予定取引が実行され、ヘッジ対象がP/Lに影響する時点まで、引き続き純資産に残します。
一方、ヘッジ会計を中止した後に為替予約から生じた評価損益は、繰り延べず、その期のP/Lに計上します。
たとえば、
A)中止時点までに評価益100を純資産へ繰り延べており、
B)その後、為替予約に評価益20が追加で生じた場合、中止後の20は次のように処理します。
(借)為替予約 20 /(貸)為替差益(P/L) 20
すでに繰り延べている100(A)は、この時点では純資産に残ります。
ヘッジ会計が終了する場合
一方、
- ヘッジ対象が消滅した場合や、
- 予定していた輸出取引が実行されないことが明らかになった場合には
将来、ヘッジ対象の損益と対応させることができません。
この場合はヘッジ会計を終了し、それまで純資産に計上していた繰延ヘッジ損益を、その時点のP/Lへ振り替えます。
仕訳は、繰り延べていた金額が評価益か評価損かによって異なります。
a)純資産に評価益が繰り延べられていた場合
(借)繰延ヘッジ損益(純資産) X /(貸)為替差益(P/L) X
b)純資産に評価損が繰り延べられていた場合
(借)為替差損(P/L) X /(貸)繰延ヘッジ損益(純資産) X
つまり、次のように整理できます。
●ヘッジ会計の中止:繰延済みの損益は、予定取引が実行されるまで純資産に残す
●ヘッジ会計の終了:対応させる予定取引がなくなるため、繰延済みの損益を直ちにP/Lへ振り替える
「ヘッジの有効性が失われたら、純資産にある金額をすべて直ちにP/Lへ戻すとは限らない」点を抑えましょう。
ここまででヘッジ会計の仕訳の大枠の説明が終わりました。
次の章から、ヘッジ会計の理論、実務でヘッジ会計を適用する際のルールの解説をします。
ヘッジ会計という「例外的な処理」の意味
ここまで説明した処理は、実は会計ルールの中では極めて例外的な処理です。
通常の会計処理との違い
デリバティブ取引は、
・原則として決算日に時価評価し、
・その評価差額を当期のP/Lに計上します。
繰延ヘッジは、原則に対する例外で、
・その評価損益を直ちにP/Lへ計上せず、
・純資産に繰り延べる点
で異なります。
それでも例外が認められる理由
なぜ、そのような例外が認められるのか。
それは、企業が実際に行っている「リスクを抑える取り組み」を、決算書にそのまま分かりやすく反映させるためです。
原則どおりのルールにこだわってしまうと、実際にはしっかりリスクを打ち消せているのに、片方の損益だけが決算書に出てしまい、業績が不安定に見えてしまいます。
これでは、企業の本当の姿が投資家に伝わりません。
「例外的な処理であっても、経済的な実態を正しく伝えること」を優先するためにヘッジ会計が存在しているのです。
(後に、ヘッジ会計の原則方法と例外方法が出てきますが、それとは別で、ヘッジ会計そのものが例外の会計処理なのだと整理してください)
ヘッジ会計の適用要件(事前テストと事後テスト)
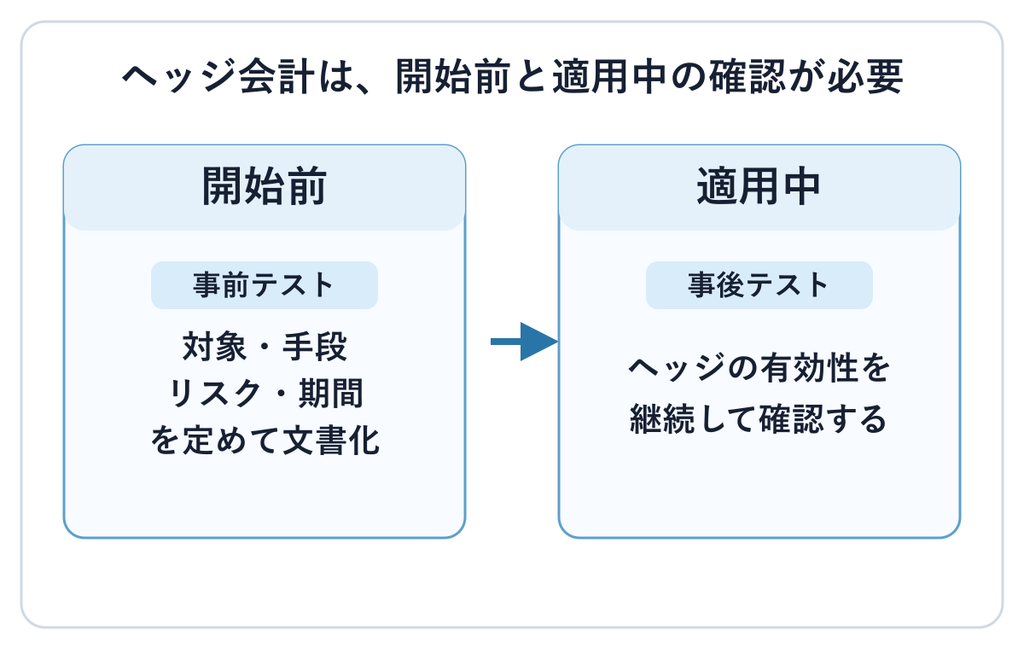
原則とは異なる特別な会計処理であるヘッジ会計を使うには、当然守るべきルールがあります。
大きく分けて次の2つです。
- 事前テスト(ヘッジ会計を始める前の要件
A)ヘッジ目的の取引であることが明確であること(目的や対象をしっかり説明できる)
目的:為替予約やスワップなどが、一か八かの投資(投機)ではなく「特定のリスク(為替変動など)を抑えるため」に行われていること
対象:「何を守りたいのか(ヘッジ対象)」と「何を使って守るのか(ヘッジ手段)」の組み合わせを筋道立てて説明できること
B)あらかじめヘッジ指定(文書化)されていること
取引を始める時点で、最低限でも次の内容を文書に残しておきます。
- ヘッジ対象
- ヘッジ手段
- ヘッジするリスクの種類
- ヘッジ期間・対応関係
これらを定めておき、あとから都合よく解釈を変えられない状態にしていること。
事前テストに不備があれば、ヘッジ会計は適用できません。
- 事後テスト(ヘッジ会計適用期間中の要件)
➢ヘッジの効果がしっかり出ていること(効果が見込まれ、それを継続してチェックすること)
「ヘッジ対象のリスクによる損益」と「ヘッジ手段による損益」がお互いに打ち消し合っているかを、継続的に評価(事後テスト)する必要があります。
事後テストでは、細かい計算基準を設けるにしても、最終的に「リスクを正しく相殺できている」と客観的に説明・証明できることが大切です。
もし事後テストでヘッジの効果が認められなくなった場合は、その時点でヘッジ会計を中止し、それ以降は通常の会計処理に戻します。
なお、ストップした時点までに純資産に溜めておいた損益は、
予定していた取引が行われるなどヘッジ対象がP/Lに反映されるタイミングまで、
原則としてそのまま残しておきます。
このように、ヘッジ会計は始める前のチェック(事前テスト)だけでなく、
運用中の経過観察(事後テスト)までしっかりと行うことで、初めて認められる処理なのです。
また、書類の管理も欠かせません。
会計監査では、運用中のチェックだけでなく、開始時にきちんと書類を揃えていたかも確認されます。
スタート時の条件を満たしていることを示す書類や社内の管理記録が不十分だと、実際にはヘッジ効果が出ていたとしても、会計上でヘッジ会計を適用する許可が得られないリスクがあります。
実務を行う際は、書類管理もしっかりと徹底しましょう。
※ヘッジ効果の評価では、一般的なやり方として、ヘッジしている期間中の「ヘッジ手段の損益」と「ヘッジ対象の損益」の動きを比べて、その割合がおおむね80%〜125%の範囲に収まっているかを確認します。
ただし、この80%〜125%という数字は、どんなケースにも機械的にあてはめる絶対の基準ではありません。
ヘッジ対象とヘッジ手段の主要な条件がピッタリ一致している場合など、評価の手間を簡略化できるケースもあります。
そのため、数字の割合だけで機械的にヘッジ会計をやめるかどうかを判断するのではなく、取引の条件や周りの状況も含めて総合的に考える必要があります。
判断に迷う場合は、公認会計士などの専門家に相談してみてください。
繰延ヘッジ損益は、なぜ資産や負債ではなく純資産に計上するのか
結論から言うと
「為替予約そのものの時価」は資産や負債として載せつつ、
そこから出た評価差額のうち「今期のP/Lには入れずに将来へ持ち越す分」を
「繰延ヘッジ損益」として純資産に載せるからです。
ここでは「為替予約という契約そのもの」と「それによって生じた評価差額」の2つを切り離して考えるのがポイントです。
為替予約そのものは資産・負債に計上される
為替予約などのデリバティブは、決算日に時価を計算します。時価がプラスなら「デリバティブ資産」、マイナスなら「デリバティブ負債」としてB/S(貸借対照表)に計上されます。
つまり、為替予約という契約自体の価値は、すでに資産や負債として決算書上にしっかりと現れています。
純資産に計上するのは、P/Lへの認識を繰り延べた評価差額
通常であれば、デリバティブの時価評価で出た損益は、そのまま今期のP/L(損益計算書)に計上します。
しかし繰延ヘッジでは、ヘッジ対象の損益が出るタイミングと合わせるため、デリバティブの評価損益をすぐにはP/Lに入れず、将来まで持ち越します(繰り延べます)。
この「まだP/Lに出していない評価差額」をB/S上で一時的に置いておく場所が、純資産の中にある「繰延ヘッジ損益」です。
したがって、純資産に計上するのは、損益を消すためではありません。
ヘッジ対象が損益に影響するタイミングまで、ヘッジ手段の評価損益の認識時期を調整するためです。
また、決算書を見る人は、純資産にある「繰延ヘッジ損益」の金額を見ることで、「ヘッジ手段で出た評価損益のうち、まだP/Lに反映されずに控えている金額」を把握できます。
ただし、この金額だけで「リスクをいくら減らせたか」や「ヘッジの効果が何%あるか」まで直接わかるわけではありません。
あくまで「会計上、今現在、まだ損益にしていない評価差額の合計」として理解しましょう。
次の章は会計理論の解説ですが、原則と例外の理由・背景の解説をします。
なぜ「繰延ヘッジ」が原則とされているのか
ヘッジ会計には、ここまで解説してきた「繰延ヘッジ」のほかに、「時価ヘッジ」と呼ばれる方法もあります。
日本の会計ルール(日本基準)では、ヘッジ手段の損益を純資産に繰り延べておき、ヘッジ対象の損益が出るのを待つ方法(繰延ヘッジ)が原則です。
【参考資料】
・企業会計基準委員会「金融商品に関する会計基準」第29項〜第34項
・企業会計基準委員会「金融商品会計に関する実務指針」第174項、第338項など
一方で、特別な条件を満たす場合には、ヘッジ対象側の損益をその場で計算し、同じ期のP/Lで相殺させる方法(時価ヘッジ)も認められています。
この2つの方法を比べると、なぜ繰延ヘッジが原則に選ばれているのかがよく分かります。
時価ヘッジとは
時価ヘッジとは、ヘッジ対象の値動きのうち「ヘッジしているリスクの分」だけをP/Lに計上し、ヘッジ手段の評価損益とバッティングさせて同じ期に打ち消し合わせる方法です。
繰延ヘッジが「ヘッジ手段側の損益を純資産へ一時避難させる方法」なのに対して、時価ヘッジは「ヘッジ対象側の損益をP/Lに出してぶつける方法」と言えます。
なお、日本の会計ルール上、時価ヘッジが認められているヘッジ対象は「その他有価証券」などに限られています。
簡単な設例(イメージ)
【前提条件】
- ヘッジ対象:その他有価証券に区分した固定利付社債(全部純資産直入法)
- 取得原価:1,000
- ヘッジ対象リスク:金利上昇による社債価格の下落
- ヘッジ手段:金利スワップ
- 決算日における社債の時価下落:30(金利上昇による下落10、信用悪化による下落20)
- 金利スワップの評価益:10
- 税効果は考慮しない
その他有価証券は、ヘッジ会計を使わない場合でも決算日に時価を計算します。
ただし「全部純資産直入法」を選ぶと、その値動きの差額は原則としてP/Lではなく純資産に直接計上します。
ここで時価ヘッジを使う場合、社債の値下がり分30を次のように切り分けて処理します。
1)ヘッジ対象である社債の時価評価
(借)有価証券評価損益 10 /(貸)その他有価証券 30
(借)その他有価証券評価差額金 20
金利上昇による値下がり分10は、ヘッジ対象として守りたかったリスクそのものなのでP/Lに計上します。
一方、発行元の経営悪化(信用悪化)による値下がり分20は金利スワップでヘッジしていないため、通常のルール通り純資産に計上します。
2)ヘッジ手段である金利スワップの時価評価
(借)金利スワップ 10 /(貸)スワップ評価益 10
この結果、P/Lには「社債のうち金利上昇による評価損10」と「金利スワップの評価益10」が同時に載り、差し引きゼロに相殺されます。
なお、信用悪化による値下がり20はヘッジの範囲外なので相殺されません。
時価ヘッジでは、ヘッジ対象の値動きすべてをP/Lに入れるのではなく、あらかじめ指定したリスクの分だけをP/Lに出すのがポイントです。
繰延ヘッジとの比較による整理
繰延ヘッジと時価ヘッジの違いは、「どちらの損益を動かしてタイミングを合わせるか」にあります。
改めて、2つの方法を並べて記載すると、
- 時価ヘッジ:ヘッジ対象の値動きのうち、対象リスクの分だけを今期のP/Lに出し、ヘッジ手段の損益とぶつけて相殺する方法
- 繰延ヘッジ:ヘッジ手段の損益をすぐにはP/Lに出さず、純資産の「繰延ヘッジ損益」に一時保存しておき、ヘッジ対象の損益が出るタイミングに合わせてP/Lへ移す方法
要するに、時価ヘッジは「ヘッジ対象側の損益を動かす」、繰延ヘッジは「ヘッジ手段側の損益を後ろにずらす」というアプローチの違いです。
やり方は違っても、どちらもヘッジ対象とヘッジ手段の損益が出るタイミングを同じ時期に揃えて、リスク軽減の効果を決算書に反映させることを目的としています。
なぜ日本基準では繰延ヘッジが原則なのか
繰延ヘッジの強みは、ヘッジ対象が普段行っている通常の会計処理を変えずに、ヘッジ手段側の損益を出すタイミングだけを調整できる点にあります。
たとえば、将来行う予定取引は実際に実行されるまで帳簿に載りません。
また、買ってきた時の金額(取得原価)で管理する資産や負債も、普段は相場の変動だけで帳簿の金額を書き換えたりはしません。
こうしたヘッジ対象に時価ヘッジを使おうとすると、本来なら計算しなくてよい値動きをわざわざ計算してP/Lに入れる必要があります。
これでは、ヘッジ対象本来の処理ルールを崩してしまうため、あらゆる取引に広く使う万能な方法にはなりにくいのです。
一方、繰延ヘッジであれば、ヘッジ対象の通常の会計処理はそのまま維持できます。
その上で、先に発生したヘッジ手段の評価損益を純資産に置いておき、ヘッジ対象の損益が出る時を待つことができます。
このアプローチなら、予定取引や外貨取引、有価証券、金利リスクなど、性質の異なる様々なヘッジ対象にも柔軟に対応できます。
こうした扱いやすさがあるため、日本の会計基準では繰延ヘッジが原則とされ、
時価ヘッジはヘッジ対象側の損益をスムーズに認識できる限定的な場合にのみ適用されています。
「ヘッジ対象のいつもの会計処理はいじらず、ヘッジ手段側のタイミングを調整できるから繰延ヘッジが原則になっている」
と覚えておくと非常に分かりやすいでしょう。
まとめ|繰延ヘッジを理解するために
- 繰延ヘッジの本質:損益をなかったことにするのではなく、出すタイミングをヘッジ対象に合わせて「一時保存(純資産に留保)」する処理。
- 繰延が原則の理由:ヘッジ対象の本来の会計処理を変えずに、ヘッジ手段側の損益が出る時期を調整できるため、幅広い取引に適用しやすいから。時価ヘッジが使える対象は限られています。
- 事前テストと事後テストの理由:例外的な処理であるヘッジ会計を悪用した「自分都合の利益調整」を防ぐためのルール。
「ヘッジ会計=繰延ヘッジ損益」とまる暗記するのではなく「タイミングを揃えるために、ひとまず純資産に置いて待っている」というイメージを持ってみてください。
「全体の考え方の仕組み(ロジック)」さえ頭に入っていれば、
一見複雑に見える簿記1級の長文問題や、実務で珍しい契約に出会った時でも、
処理の意味をしっかり読み解けるようになります。
最後までお読みいただきありがとうございました。
記事を読んだ感想、質問、疑問点あるいはご指摘事項がありましたら質問フォームにご記載ください。
可能な限りご回答させていただきます。
【根拠・注意事項】
本記事は、日本基準における外貨建取引等会計処理基準/注解/実務指針の一般的な考え方に基づき、学習・理解を目的として概要を整理したものです。個別の取引・適用可否は、会社の状況や適用基準により結論が変わる場合があります。
コメント