連結会計、簿記

会計・税金

[連結会計]未実現利益の消去とは?在庫金額を修正する理由

個別では正しい在庫金額を、なぜ連結会計では修正するのでしょうか。連結グループの外から見る視点で、未実現利益を消去する理由、内部売上の相殺との違い、消去仕訳で売上原価を使う理由を解説します。
会計・税金
連結会計の開始仕訳はなぜ必要?何を翌期に引き継ぐのか

連結修正は、親会社・子会社それぞれの帳簿には反映されません。のれんの2期比較を通じて、開始仕訳が必要な理由と、前期までの引継ぎ・当期分の処理の分け方を解説します。
会計・税金

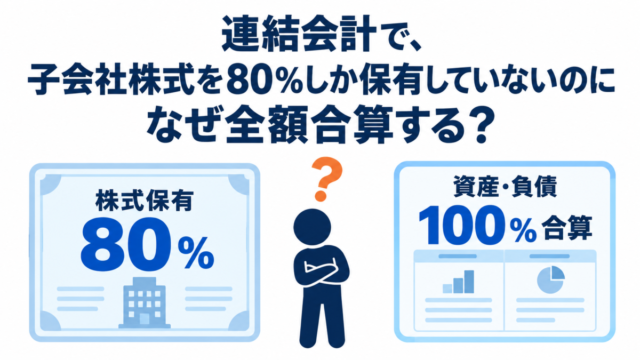
連結会計で、子会社株式を80%しか保有していないのになぜ全額合算する?

子会社株式を80%保有していても、資産・負債を全額連結するのはなぜ?連結会計の目的と株主への帰属を分けて考え、純資産・売上高・当期純利益の具体例で、全額合算と持分割合による按分の違いを解説します。
会計・税金

連結会計で内部取引を消すのはなぜ?相殺消去の考え方

連結会計で内部取引を相殺消去する理由を、企業グループの外から見る視点で解説。親会社・子会社間の貸付金と借入金を例に、何を消し、何を残すのかを考えるための判断の軸を紹介します。