標準原価計算の価格差異と数量差異は計算できても、何のために分けるのか、なぜ使う数量や単価が違うのか混乱する。
なぜこの式なのか、説明できない、あるいは差異の結果の分析がスムーズに出てこない。
考え方は色々ありますが、原価計算の目的を意識すると軸のある考え方ができます。
差異分析の目的は、原価管理に役立つ情報を得ることです。
原価の責任は誰が持っているのか、責任原価の考え方で、材料費の価格差異・数量差異を解説しました。
この記事では、原価管理の目的を出発点に、一つの例題で材料費の差異分析を見ていきます。
ぜひ最後までお読みになり、標準原価計算の理解に役立ててください。
そもそも差異分析で、何を知りたいのか
原価管理の目的から、差異分析の意味を理解する
「原価計算基準」は、製造工程の管理を主眼としています。
現場の作業効率を評価し、その向上につなげることが目的の一つです。
すると、
作業現場の担当者にとって管理できるかどうか
責任を持つ範囲かどうか
という観点で原価差異を分析することになります。
具体的には、作業現場の担当者にとって管理可能か、管理不能かということ。
例えば、
材料の仕入れは購買部門が担当し、
製造現場は受け取った材料を使って製品を作る、
と考えてみましょう。
現場では、作業方法や材料の扱い方を見直して、使用量に働きかけることができます。
一方、購入価格は、現場だけで決められるものではありません。
材料費が増えたという結果だけで、現場の作業効率が悪かったとは判断できません。
価格と使用量を分け、現場で管理できる部分をわけたうえで評価しなければ、現場の責任と言われても納得できないでしょう。
工場長や現場作業者が購入責任を持つ場合もあります。
しかし、価格と使用量は基本別物ですよね。
価格が高かったことへの対応策と、数量が多いことへの対応策は別にして考えなければなりません。
材料費差異を価格差異と数量差異に分ける
材料費は、材料の消費単価と使用量を掛けて計算します。
そこで、標準材料費と実際材料費の差額を、次の二つに分けます。
- 価格差異:材料の消費単価が標準と違うことで生じた差額。
- 数量差異:材料の使用量が標準と違うことで生じた差額。
材料費差異=価格差異+数量差異
差額を分けることで、どの違いを、どの部門で調べるかを整理できます。
その結果をもとに原因を分析し、報告して、改善の検討につなげるのです。
では、一つの例題で、この二つをどう分けるのか見てみましょう。
例題で見る、数量差異と価格差異の計算
以下の例でみていきます。
製品1個当たりの標準材料使用量は5kg、標準単価は200円/kgです。
すると、標準原価カードは次のようになります。
標準原価カード(材料費のみ・製品1個当たり)
| 原価要素 | 標準単価 | 標準数量 | 標準原価 |
|---|---|---|---|
| 直接材料費 | 200円/kg | 5kg/個 | 1,000円/個 |
この製品を20個製造した。
月初・月末の仕掛品はなく、すべて完成している。
実際には110kgを使い、実際単価は220円/kgであった。
| 項目 | 標準 | 実際 |
|---|---|---|
| 製品20個に対する材料使用量 | 100kg | 110kg |
| 材料の消費単価 | 200円/kg | 220円/kg |
| 材料費 | 20,000円 | 24,200円 |
材料の使用量は製造現場で管理でき、単価は現場では決められないものとします。
現場にとって管理可能な使用量と、管理不能な単価。
その違いを踏まえて、差額を分けていきましょう。
総額を比べるだけでは、現場の作業能率を判断できない
標準材料費20,000円と実際材料費24,200円を比べると、4,200円増えています。
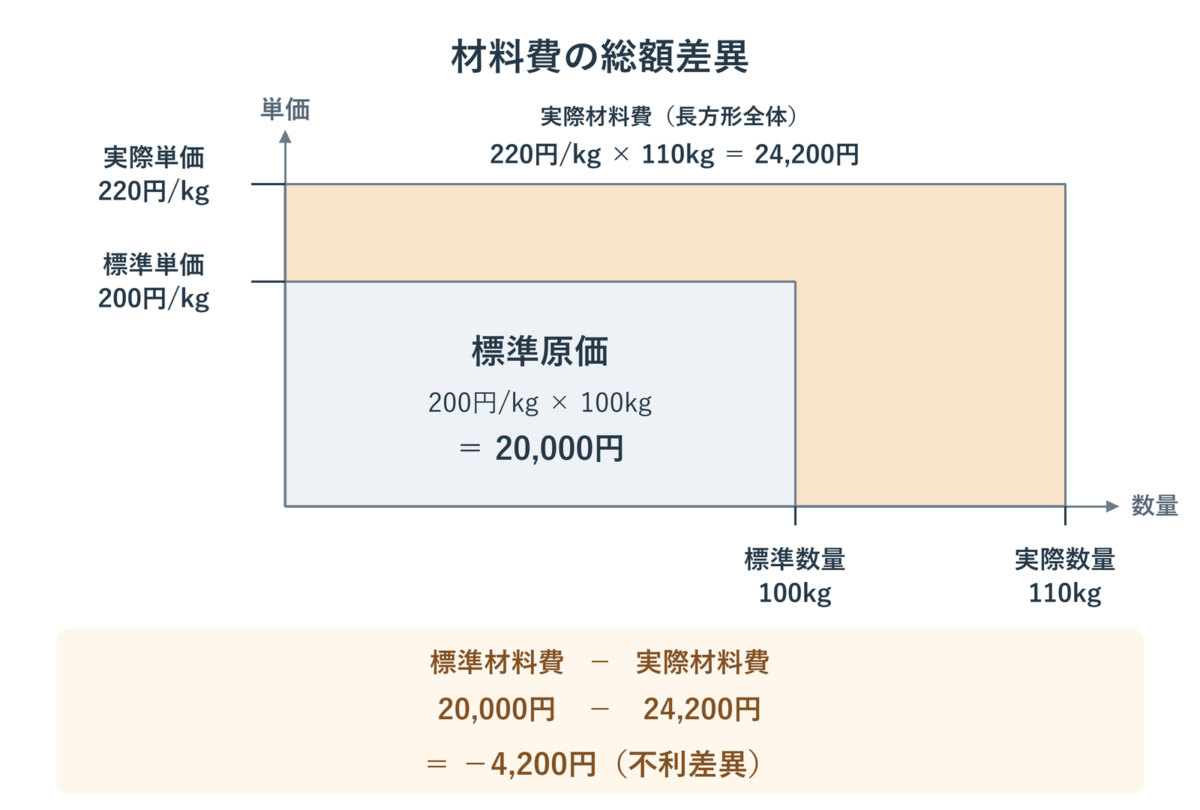
この差額には、材料を多く使った影響と、単価が高くなった影響が混ざっているのはわかりますよね。
この材料費が4,200円増えたという結果だけで、現場の作業能率は判断できません。
現場では管理できない単価の上昇も含まれているからです。
材料の使い方を確かめるには、価格変動の影響を切り離す必要があります。
| 比較・分析のしかた | 分かること | 経営・改善案への役立ち |
|---|---|---|
| 総額だけを比較する | 材料費が標準より4,200円増えた。 | 小 |
| 数量差異と価格差異に分ける | 使用量の違いを標準単価で評価すると2,000円増加。単価の違いを実際数量で評価すると2,200円増加。 | 大 |
そのため、間に「実際に使った110kgを、標準単価200円/kgで評価した金額」を置きます。
| 比較する金額 | 計算 | 金額 |
|---|---|---|
| ①標準材料費 | 標準単価200円/kg×標準数量100kg | 20,000円 |
| ②実際数量を標準単価で評価した額 | 標準単価200円/kg×実際数量110kg | 22,000円 |
| ③実際材料費 | 実際単価220円/kg×実際数量110kg | 24,200円 |
①と②は単価が同じなので、数量の違いを比較できます。
②と③は数量が同じなので、単価の違いを比較できます。
以下では、差異を「標準−実際」の向きで表します。
材料費が標準より増える側はマイナスとなり、不利差異と呼びます。
数量差異:製造現場の責任原価
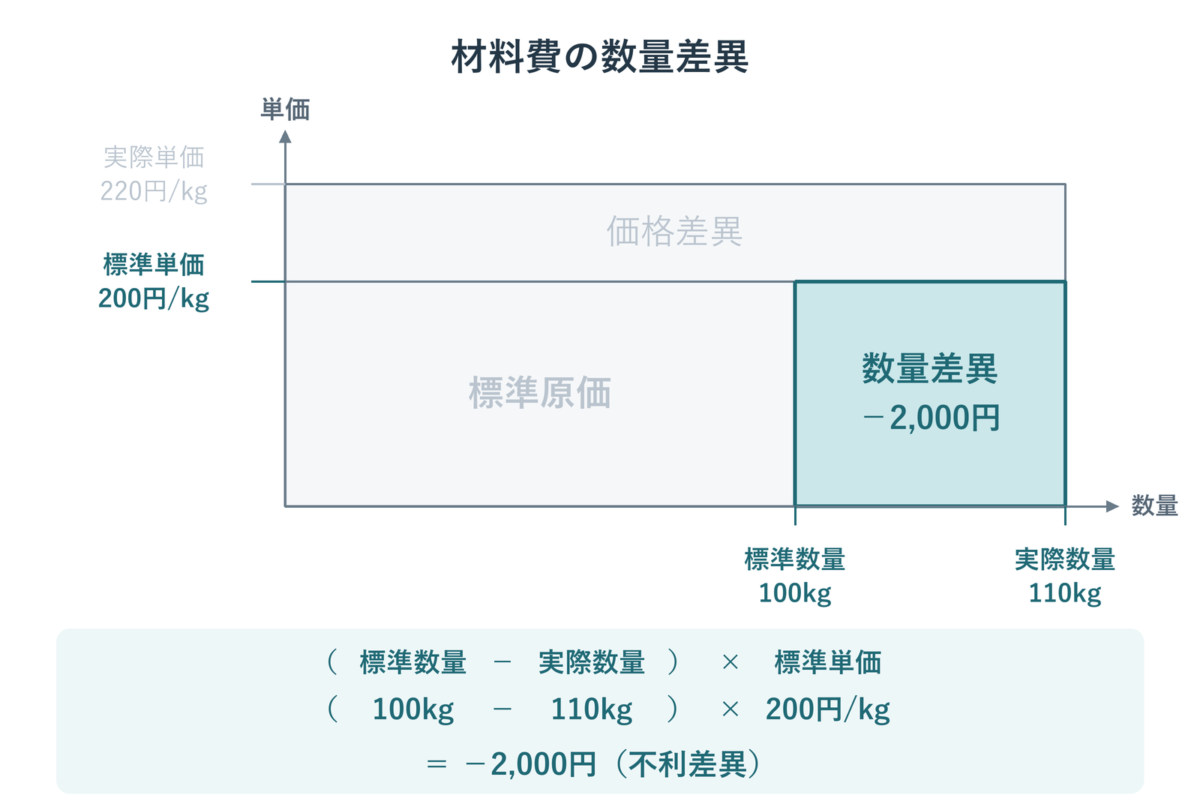
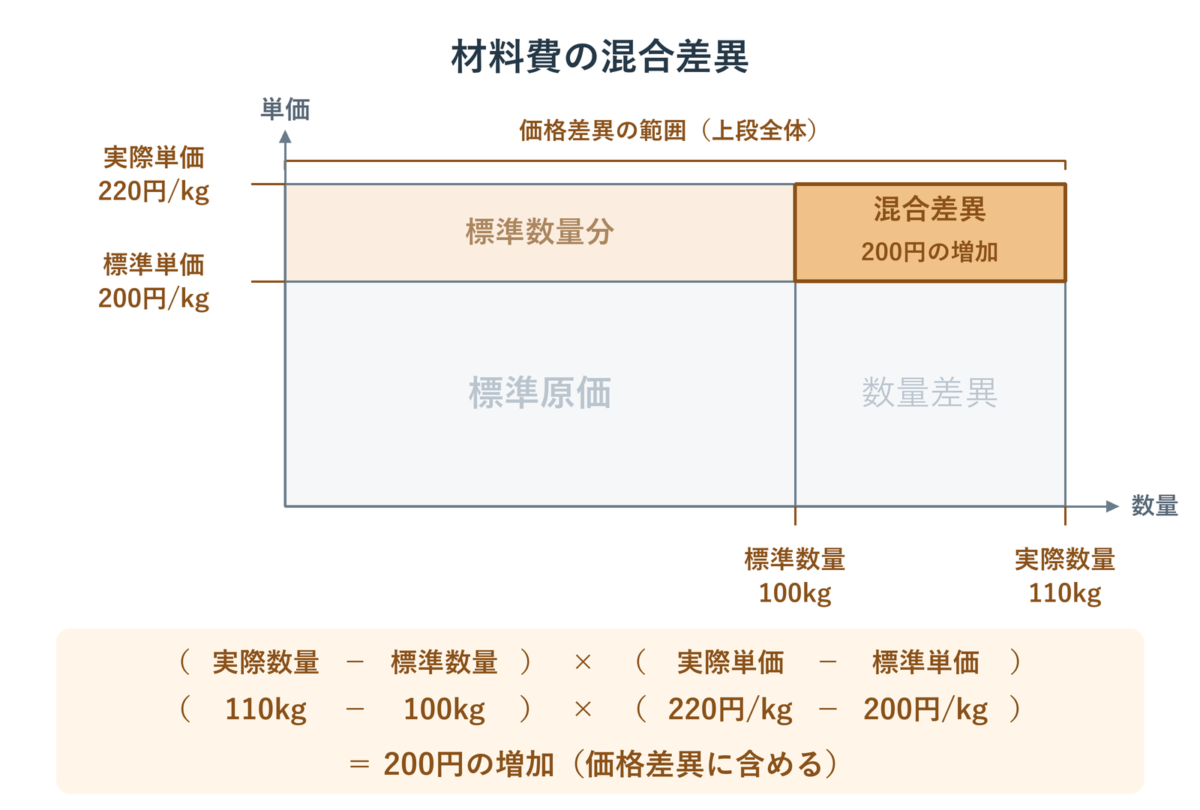
図の数量差異の部分は、標準より多く使った10kgを、標準単価200円/kgで評価したものです。
数量差異=(標準数量−実際数量)×標準単価
(100kg−110kg)×200円/kg=−2,000円(不利差異)
標準単価を使うのは、現場で管理する使用量の違いに、管理できない価格変動の影響を混ぜないためです。
価格差異:購買部門の責任原価
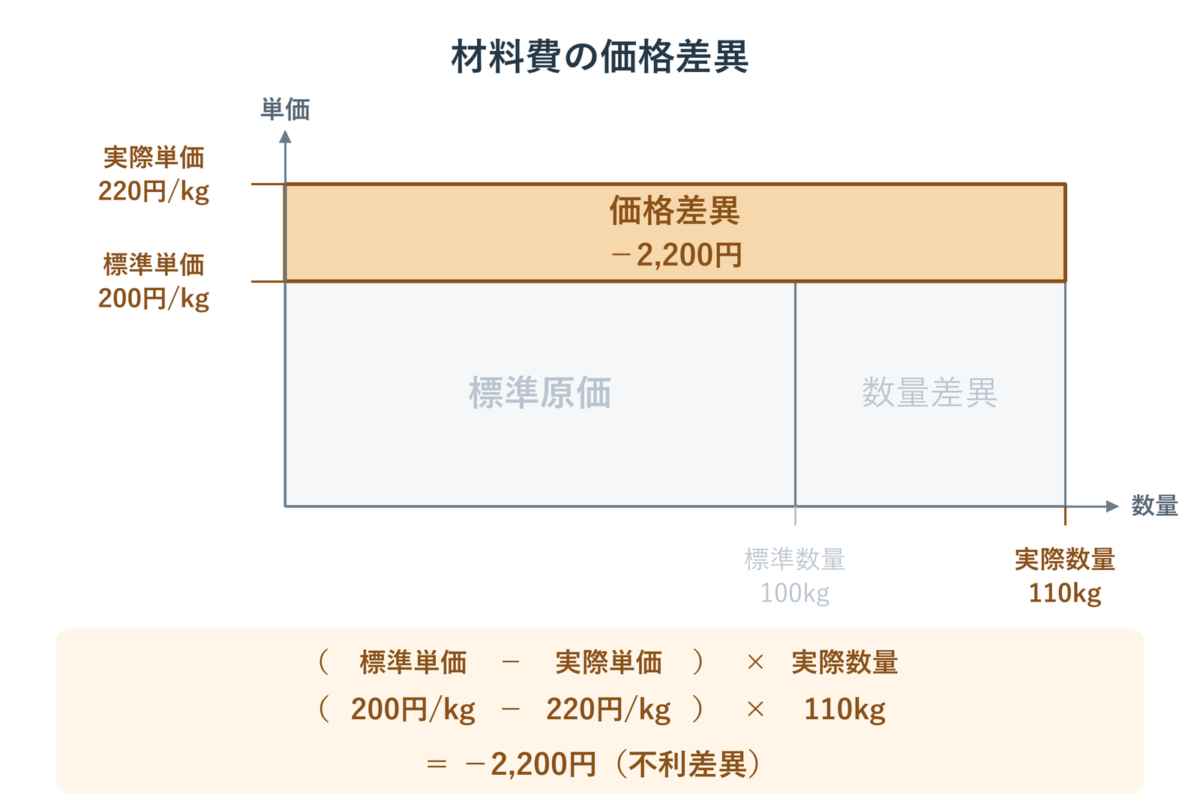
図の価格差異の部分は、1kg当たり20円の単価上昇を、実際に使った110kg全体について評価したものです。
価格差異=(標準単価−実際単価)×実際数量
(200円/kg−220円/kg)×110kg=−2,200円(不利差異)
数量差異を標準単価で評価し、価格変動による増加分を価格差異に含めます。そのため、価格差異には実際数量を使います。
最後に、二つの差異を足して確かめてみましょう。
(数量差異)△2,000円+(価格差異)△2,200円=(差異総額)△4,200円
標準材料費20,000円−実際材料費24,200円=−4,200円と一致しています。
補足:混合差異を価格差異に含める理由
標準より多く使った10kgに対して、1kgあたり20円値上がりした部分(10kg×20円/kg=200円)を「混合差異」と呼びます。
この200円分は、現場ではコントロールできない価格上昇の影響であるため、価格差異に含めて計算します。
先程の図の中で、混合差異の範囲を確かめてみましょう。
次に、この二つの差異から何が分かったのかを整理します。
計算結果と問題文から、差異の原因を考える
材料費が標準より4,200円増えた。
その結果を、現場で管理する使用量の差異(数量差異)と、現場では決められない単価の違い(価格差異)に分けました。
数量差異を標準単価で評価したことで、価格変動の影響を除いて、材料の使い方を標準と比較できます。
数量側は「なぜ10kg多く使ったのか」、
価格側は「なぜ1kg当たり20円高かったのか」と、
わけて原因を考えます。
以下は、差異から考えられる原因の例です。
| 分析結果 | 考えられる原因の例(仮定) |
|---|---|
| 数量差異:−2,000円(不利差異) | 作業の不手際で材料のロスが増えた。 材料の品質が低下し、仕損が増えた。 |
| 価格差異:−2,200円(不利差異) | 材料の相場が上昇した。 仕入条件が変わり、単価が高くなった。 |
問題演習で原因を考えるときは、このような可能性を、問題文に書かれた条件と結び付けましょう。
例えば、次のように読み取れます。
- 条件文「仕入先を変更したところ、材料不良による仕損が増えた」:
材料の品質の変化が使用量を増やした事情として、数量差異の原因を考える。
数量差異に表れても、作業の不手際が原因とは限りません。管理責任は、材料の選定や品質を誰が管理できたかも踏まえて考えます。
- 条件文「仕入条件の変更により、材料の単価が高くなった」:
単価の上昇をもたらした事情として、価格差異の原因を考える。
仕入先の変更は、材料の品質にも単価にも関係する可能性があります。
問題文の具体的な記述を読み、使用量への影響なのか、単価への影響なのかを判断しましょう。
差異の計算で分かるのは、標準からどれだけずれていたかだけです。
原因を問われたら、問題文、実際の現場で使うなら他の条件に沿って、なぜその違いが生じたかを分析し説明します。
まとめ
公式に使う数量・単価は、何を知り、何を管理したいかという目的と結び付いています。 当然標準原価計算でも、この原価管理の考え方が表れています。
価格差異と数量差異に分けるのは、管理責任で区分して、分析後の改善策の実行までを見越して、役立つ情報を得るためです。
数量差異は、製造現場の責任である使用量の違いを標準単価で評価し、
価格差異は、購買部門の責任である単価の違いを実際数量で評価します。
混合差異を価格側に含めるのも、現場で管理する使用量に、管理できない価格変動の影響を混ぜないためです。
標準原価計算の公式を使うときも、何を管理するための計算なのかに立ち返ってみてください。
原因を問われたら、使用量と単価のどちらの違いかを読み取り、問題文の条件と結び付けて考えてみてください。
公式と、計算結果の意味がつながって理論の理解にも役立ちます。
最後までお読みいただきありがとうございました。
記事の内容あるいは簿記の質問、悩みがありましたら気軽に相談ください。
コメント