開始仕訳は、前期までの連結で修正した数字のうち、当期にも残る分を引き継ぐための仕訳です。
前期には連結修正仕訳を書き、連結財務諸表も完成させた。
それなのに、翌期になるとまた仕訳が必要になる。
「前期に修正したはずなのにまたやるのか」と感じることもあるでしょう。
一度修正した数字なら、そのまま翌期へ引き継がれる。
これまで学んだ他の会計処理から、そう考えるのも自然です。
一度修正した数字なら、そのまま翌期へ引き継がれると考えると、この手順は不思議に見えます。
個別財務諸表と連結財務諸表の作成手順の違いです。
この記事では、開始仕訳がなぜ必要なのかを連結財務諸表の作成ステップからその理由を解説しました。
ぜひ最後までお読みください。
連結修正は、各社の帳簿を直す仕訳ではない
個別財務諸表の完成後に、連結のための修正を加える
個別財務諸表、決算整理仕訳を終えたところで決算は一区切りし、完成します。
連結では、個別財務諸表の数字をもとに、グループ全体の連結財務諸表を作る作業が続きます。
大まかな流れを並べると、次の4ステップになります。
- 各社で取引や決算整理を帳簿に記録し、個別財務諸表を完成させる
- 親会社・子会社の個別財務諸表を合算する
- 開始仕訳を含む必要な連結修正を加える
- 連結財務諸表を完成させる
ここで分けておきたいのは、手順1の各社の決算整理と、手順3の連結修正です。
個別財務諸表を完成させた後、その数字をもとに連結のための修正を加えます。
連結で相殺消去を行う理由は別記事の「連結会計で内部取引を消すのはなぜ?相殺消去の考え方」で解説しています。
これだけ見ると、連結財務諸表の作成は、個別財務諸表の決算整理をグループ全体で行っている、ただそれだけに見えます。
ただし、合算して修正するという共通点から「連結修正も各社の帳簿に残る」と考えるなら、それは間違いです。
なぜ違うのか、そして、開始仕訳が毎期どうして必要なのかを説明していきます。
個別の決算整理と、連結修正では反映する場所が違う
個別の決算整理では、その仕訳を各社の帳簿に記録し、処理後の資産・負債などの残高が、翌期へ引き継がれます。
翌期も処理後の数字を前提にできるのは、各社の帳簿に決算整理仕訳が記録されているからです。
この感覚を連結修正にも当てはめると
「前期に連結修正仕訳を作成したのだから、各社の数字も修正済みのはず」
と考えてしまうかもしれません。
ところが、連結修正を加えるのは、各社の数字を合算して連結財務諸表を作る段階です。
そして、その開始仕訳は、親会社・子会社それぞれの帳簿に記録しません。
連結修正仕訳は各社の帳簿には記録されないため、その修正後の数字が個別の残高として翌期へ繰り越されるわけではないのです。
前期に修正済みでも、当期の開始仕訳が必要な理由
前期の連結で直した数字は、当期のどこに残っているのでしょうか。
前期の連結財務諸表には、修正後の数字が載っています。
しかし、各社の帳簿を書き換えたわけではありません。
当期も各社の個別財務諸表から連結を作るため、合算しただけでは前期の修正は入っていません。
「前期に修正済み」でも、「当期の合算に反映済み」ではないのです。
そこで、当期にも必要な過年度の修正を、開始仕訳で反映します。
前期の開始仕訳だけでなく、前期中に加えた連結修正のうち、当期にも残す必要がある分を含めます。
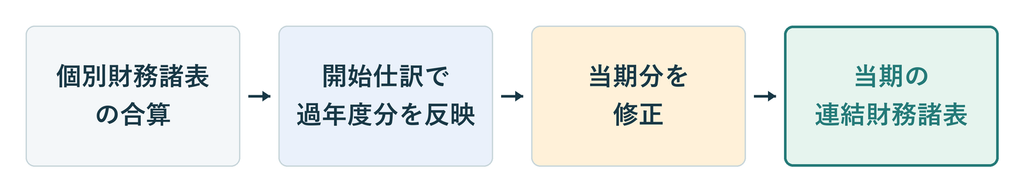
のれんを例にして、前期の連結の数字と、当期に合算する個別の数字を並べてみましょう。
のれんの例で確かめる、開始仕訳が必要な理由
ここからは、親会社P社と子会社S社の2期間を具体例でみていきます。
第1期が前期、第2期が当期です。
金額はすべて万円で示します。
-P社は第1期首に、S社株式を100%、600万円で取得した。
-取得時のS社の純資産は500万円(資本金400万円、利益剰余金100万円)。資産・負債の時価と帳簿価額は同じとする。
-のれん100万円を10年間で、毎年10万円ずつ償却する。
-取得後の両社の個別上の損益や配当、その他の残高の動きはないものとし、減損・税効果・会社間取引も考慮しない。
個別の残高が動かないものとします。
第1期末:個別を合算し、連結修正を加える
両社の個別貸借対照表と、その合算を並べます。
親会社の「その他の資産」は、子会社株式以外の資産をまとめたものです。
第1期末の個別貸借対照表と合算(単位:万円)
| 科目 | P社・個別 | S社・個別 | 単純合算 |
|---|---|---|---|
| その他の資産 | 1,000 | 700 | 1,700 |
| 子会社株式 | 600 | 0 | 600 |
| のれん | 0 | 0 | 0 |
| 資産合計 | 1,600 | 700 | 2,300 |
| 負債 | 400 | 200 | 600 |
| 資本金 | 1,000 | 400 | 1,400 |
| 利益剰余金 | 200 | 100 | 300 |
| 負債・純資産合計 | 1,600 | 700 | 2,300 |
このままでは、親会社が持つ子会社株式600万円と、子会社の資本500万円が両方残っています。
連結ではこれらを相殺し、差額の100万円をのれんとして計上します。
第1期の連結修正仕訳(単位:万円)
| 処理 | 借方 | 貸方 |
|---|---|---|
| 投資と資本の相殺・ のれんの計上 | 資本金400 利益剰余金100 のれん100 | 子会社株式600 |
| 第1期分ののれん償却 | のれん償却10 | のれん10 |
投資と資本の相殺に、1年分の「のれん償却」を加えると、第1期末の連結の数字は次のようになります。
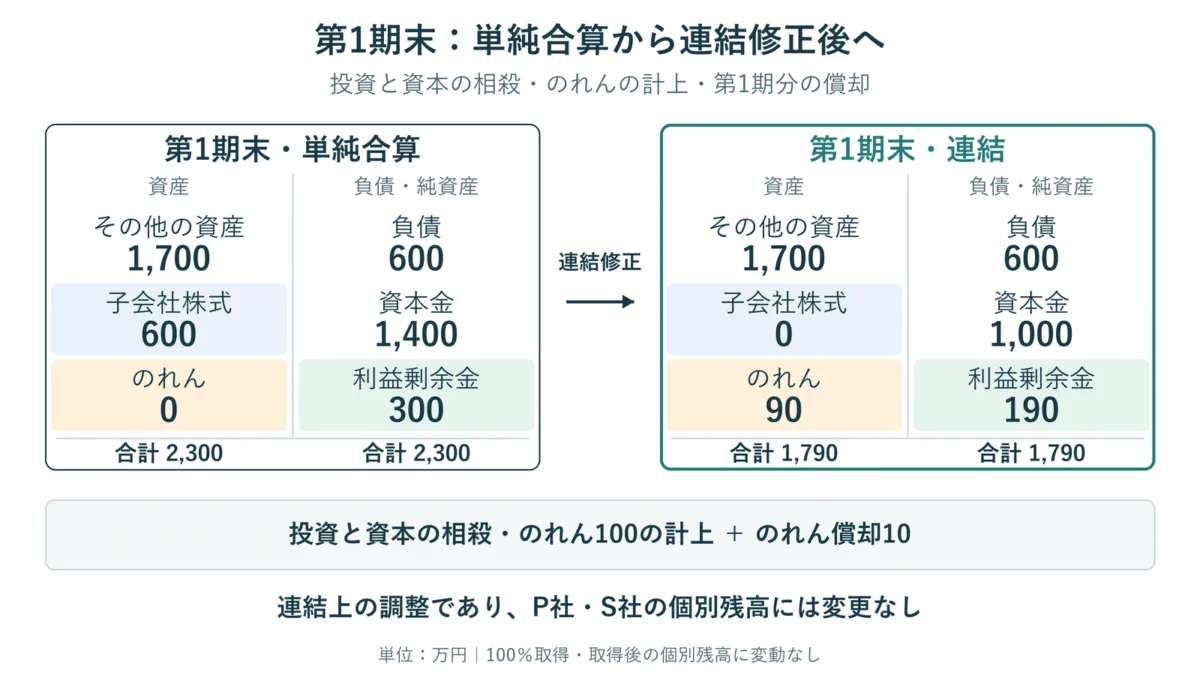
利益剰余金は、300-100-10=190万円です。
- 合算した300万円から、
- 取得時のS社の「利益剰余金」100万円を相殺し、
- 第1期分の「のれん償却」10万円を反映しています。
これで第1期の連結財務諸表が完成しました。
ここで、最初の表へ戻ってみてください。
P社・S社の個別貸借対照表は、連結修正後の数字に変わっていません。
「のれん」90万円が載っているのは、連結財務諸表だけです。
第2期末:個別を合算しても、前期の連結修正は入っていない
第2期も、出発点は両社の個別財務諸表です。
この例では取得後の個別上の残高に動きがないため、第1期末と同じ数字を合算します。
第2期末の個別貸借対照表と合算(単位:万円)
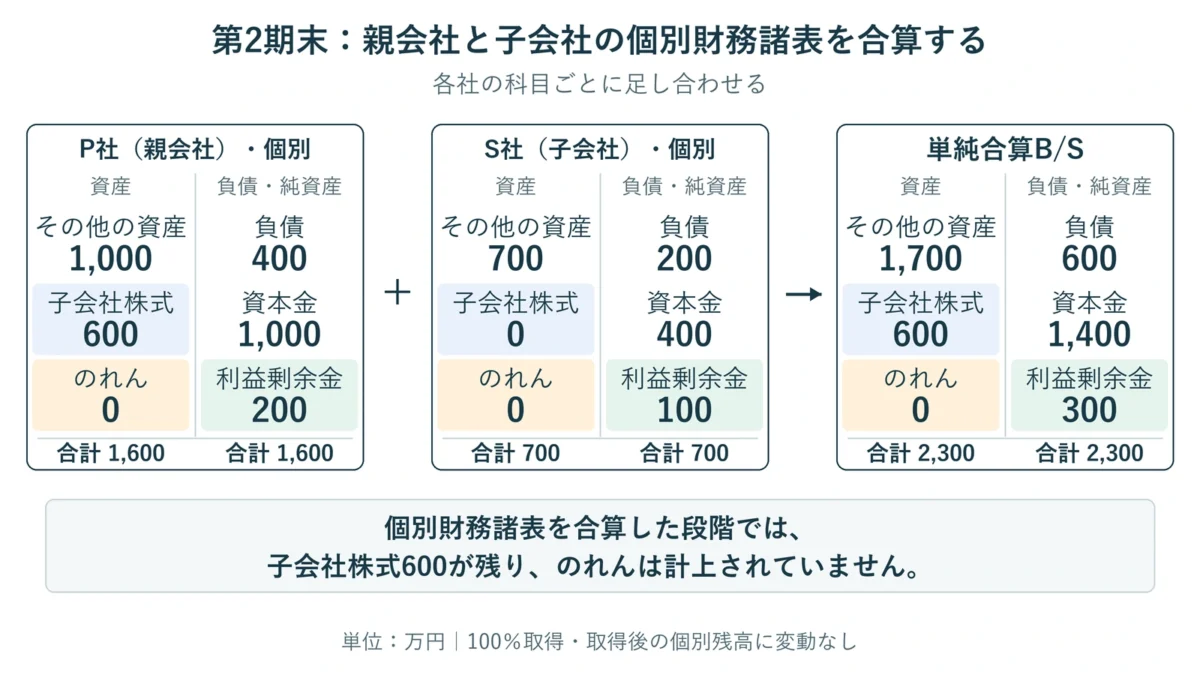
先ほどの第1期末の連結と比べると、違いがはっきりします。
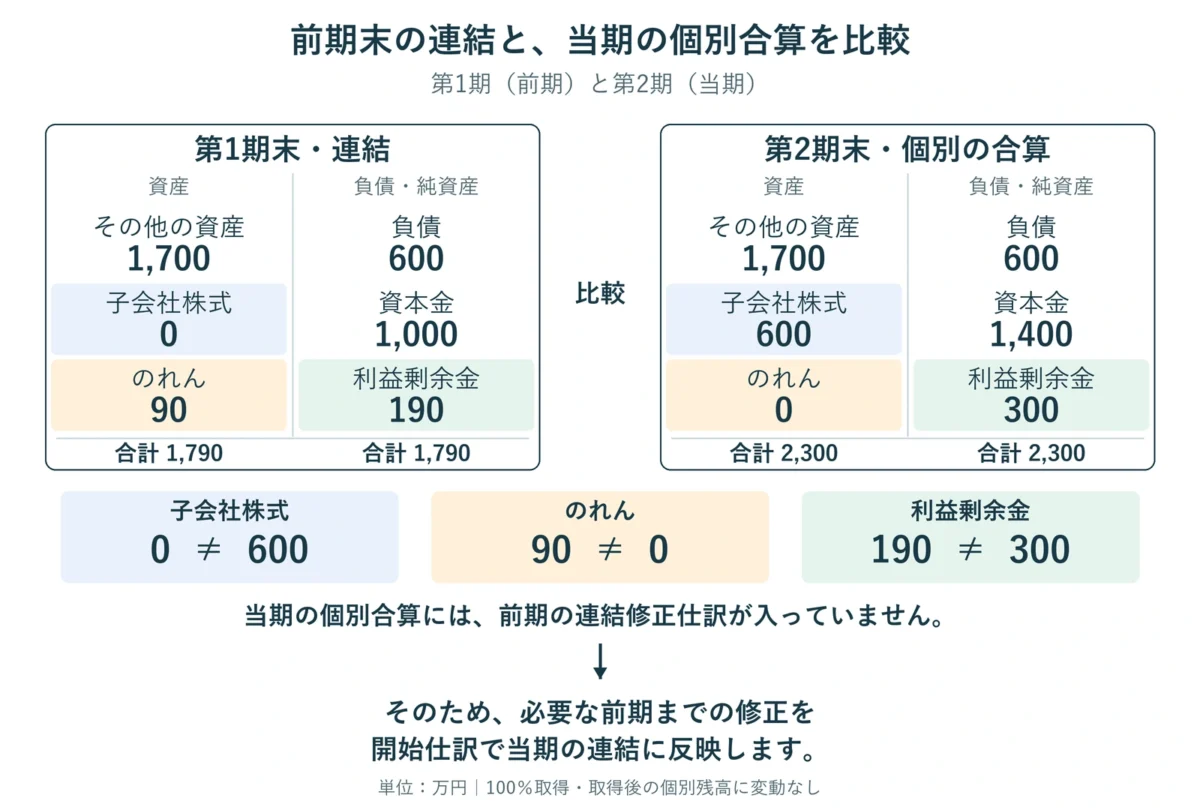
- 前期の連結で消した「子会社株式」600万円が、合算には残っている
- 前期末の連結にあった「のれん」90万円が、合算にはない
- 前期末の連結では「利益剰余金」190万円でしたが、合算は300万円。
前期の連結修正が取り消されたわけではありません。
第2期も、各社の個別の数字を合算しているのです。
単純合算には、前期に連結のためだけに行った修正は入っていないことがわかります。
第2期の開始仕訳:前期までの分を引き継ぐ
単純合算した状態から、第2期分の「のれん償却」10万円だけを加えようとしても、肝心ののれんがありません。
「子会社株式」600万円も残ったままです。
まず、第1期の連結で行った相殺と、前期までののれんの残高を、第2期の連結にも反映します。
そのために、開始仕訳が必要になります。
第2期の開始仕訳(単位:万円)
| 引き継ぐ部分 | 借方 | 貸方 |
|---|---|---|
| 投資と資本の相殺・ のれんの計上 | 資本金当期首残高400 利益剰余金当期首残高100 のれん100 | 子会社株式600 |
| 第1期分ののれん償却 | 利益剰余金当期首残高10 | のれん10 |
表の2行目では、第1期の「のれん償却」が「利益剰余金当期首残高」に変わっています。
前期の償却10万円で減ったのは、前期の利益です。
その結果を期首の「利益剰余金」へ引き継ぐため、この科目を使います。
当期の費用にすると、前期分を当期でも費用にしてしまいます。
開始仕訳を反映すると、「子会社株式」は0。
「のれん」は90万円「利益剰余金」は190万円です。
個別上の残高に動きがないこの例では、第1期末の連結の数字と一致します。
第2期の当期修正:当期分ののれん償却を加える
過年度の分を引き継いだら、第2期分ののれん償却10万円を加えます。
仕訳は、
借方「のれん償却」10万円 / 貸方「のれん」10万円
です。
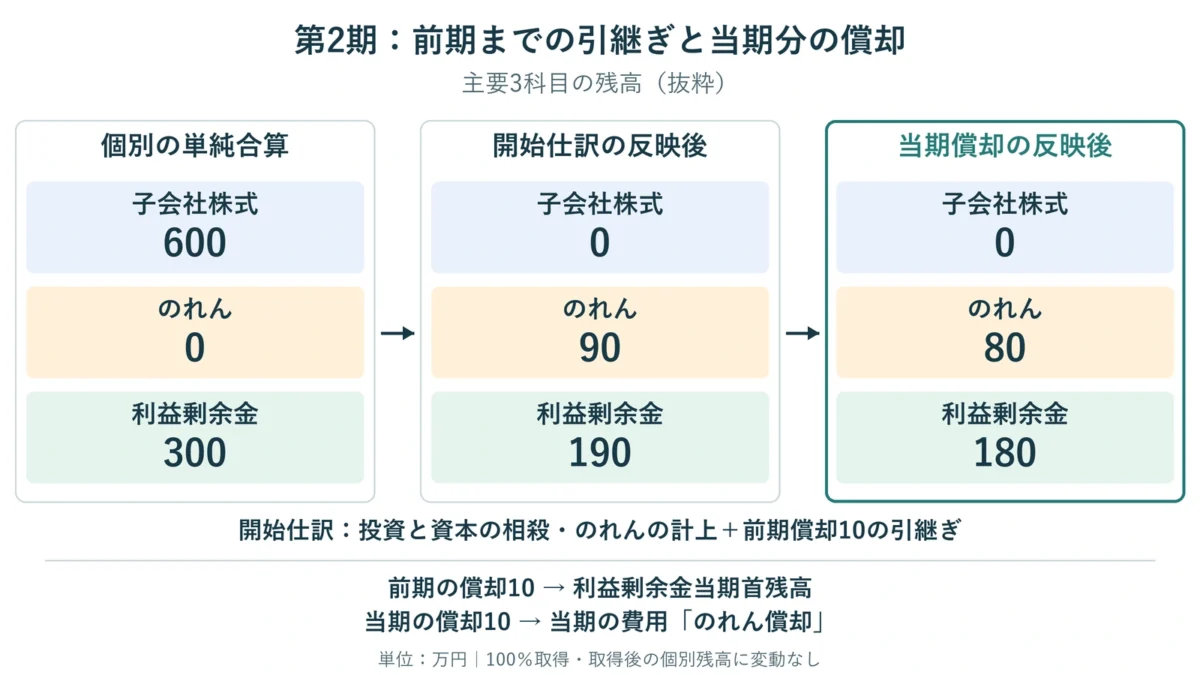
同じ10万円でも、当期へ引き継ぐ分と当期に負担する分では、仕訳の科目が違います。
第1期分は期首の利益剰余金へ、第2期分は当期の費用へ反映します。
具体例での解説は以上です。
開始仕訳で前期までの相殺とのれん償却を反映し、その後に当期分を修正する。
この手順によって、第2期末の連結財務諸表が完成します。
まとめ
開始仕訳が必要なのは、連結修正仕訳が、親会社・子会社それぞれの帳簿に反映されないからです。当期の個別財務諸表を合算しても、前期の連結修正は入っていません。
問題を解くときは、前期までの連結修正のうち、当期にも必要な分を開始仕訳にまとめましょう。
そのうえで当期分の修正を加える。
「過年度から引き継ぐ分」と「当期に処理する分」を分けて、金額と科目を考えていきましょう。
最後までお読みいただきありがとうございました。
コメント