「親会社が子会社を80%支配しているなら、連結する資産や負債も80%でいいのでは?」
連結会計を学ぶ中で、一度はこんな疑問を抱き、混乱したことはありませんか?
この疑問をスッキリ解消するカギは、次の2つの考え方です。
一つは「連結会計の目的」。
もう一つは「誰が純資産や利益を所有しているのか」。
この記事では、資産・負債を全額合算する理由を具体例と共に解説します。
ぜひ最後までお読みください。
連結会計の目的から考える、資産・負債を全額合算する理由
子会社を80%の持分(支配割合と軽く理解ください)で支配している企業グループを想定します。
子会社がグループ外の銀行から100万円を借りているとします。
親会社が子会社株式の80%を保有していても、子会社が銀行に返す借入金は100万円です。
企業グループの視点でみても、企業グループが銀行に返す借入金も100万円です。
これを連結上、持分割合80%を掛けた80万円にしてしまったら、返済する金額が20万円少なく表示され、「外部から見たら」企業グループの返済額がおかしなことになりますよね。
ここで連結会計の目的に立ち返りましょう。
連結財務諸表は、親会社と子会社からなる企業集団を一つの組織体とみなし、その財政状態、経営成績、キャッシュ・フローを報告するために作成します。
[連結会計基準第1・18・31・34・51項]
もちろん、個別財務諸表の金額を足し合わせれば完成するわけではありません。
グループ内の債権と債務、取引などは連結上で消去・調整します(内部取引の相殺)。
関連記事:連結会計で内部取引を消すのはなぜ?相殺消去の考え方
要するに、
- 企業グループの姿(連結貸借対照表)
- 営業努力の成果(連結損益計算書)
- 現金の出入りの流入流出(連結キャッシュ・フロー計算書)
を見せるための連結財務諸表を作成することが目的です。
(連結株主資本変動計算書もありますが、3つ以外は割愛)
最初の借入金100万円の例でみると、企業グループは100万円を借りて、その全額を事業に注ぎ込んで営業活動を行っています。
80%を親会社のため、20%を非支配株主のために、なんてことはありません。
仮に子会社のそれぞれの株主のために使ったのだとしても、80%だのと正確に区別できるわけもない。
資産・負債はあるものすべてを使って活動しているからです。
だから、資産・負債は、100%合算します。
(内部取引等の個々の要件は度外視して原則の解説であるとご留意ください)
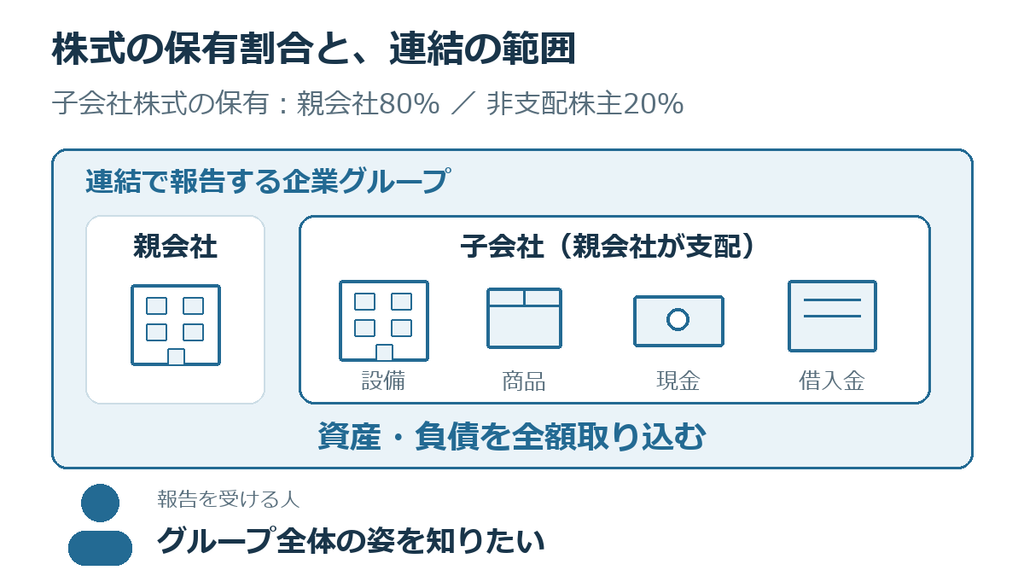
では、子会社の数字を全額取り込むなら、残り20%の株主の持分はどこへ行くのでしょうか。
株主への帰属から考える、純資産と利益を分けて示す理由
連結上で子会社の資産・負債を全額取り込んでも、親会社以外の株主がいなくなるわけではありません。
連結財務諸表は親会社の株主に対しての報告です。
なので親会社株主を主役に報告するものですが、企業グループの実態の理解のためには、
主役以外である、非支配株主つまり外部の者の持分も表さなければなりません。
もう一つの視点である「その純資産や利益は誰に帰属するのか」を見ていきましょう。
貸借対照表では、非支配株主の持分を純資産の部に示す
連結貸借対照表では、子会社の資本のうち親会社に帰属しない部分を「非支配株主持分」として区分します([連結会計基準第26項])
この「非支配株主持分」は純資産の部に株主資本とは区別して表示します。
まずは資産・負債を合算して表示する。
そして純資産(資産と負債の差額)の中で親会社持分と非支配株主持分を分けて表す、という流れです。
損益計算書では、当期純利益を株主への帰属で分ける
利益も同様で、売上やら支払給与が親会社・非支配株主のために活動した割合が80%と20%だから分けよう、なんてことはありません。
むしろ分けたら実態を表さない不自然な報告書になるのは容易に想像できますよね。
非支配株主の損益は、税引後利益を算出した後に、表示します。
ここでも、まずは合算して全体を表す。
次に当期純利益のうち親会社株主の分と非支配株主の分を分けて表示します。
当期純利益は最終的な企業努力の成果・損益の数値で、理論上は株主に分け与えられるもの。
配当金をイメージしてください。
配当金を株式数で按分して配りますよね。
当期純利益は、配られる利益で数値の意味合いが強い。
だから、持分で按分しても実態に合う。
このように考えるとわかりやすくなるでしょう。
親会社と子会社の利益を基礎に連結上の調整をした後、当期純利益のうち親会社株主に帰属する額と、非支配株主に帰属する額を区分します。[連結会計基準第34・39項]
子会社の利益を企業集団全体の業績に含めることと、その利益をすべて親会社株主の取り分とすることは同じではありません。
キャッシュ・フロー計算書では、現金の出入りを報告する
連結キャッシュ・フロー計算書でも、子会社の現金の出入りを株式の保有割合で按分しません。
期末の現金及び現金同等物も、親会社株主と非支配株主に分けて表示するわけではありません。
なお、非支配株主への配当金の支払いなどは、実際の取引として別に表示します。
詳しい表示方法は、この記事では扱いません。
(具体例)二つの視点を、親会社と子会社の数字で確かめる
親会社と子会社の数字を合わせて、グループ全体の金額を見てみましょう。
親会社は、子会社の株式の80%を保有しています。合算に用いる金額は次のとおりです。
| 項目 | 親会社 | 子会社 |
| 資産 | 200万円 | 100万円 |
| 外部銀行からの借入金 | 60万円 | 40万円 |
| 純資産(資産-負債) | 140万円 | 60万円 |
| 売上高 | 300万円 | 200万円 |
| 当期純利益 | 30万円 | 20万円 |
※負債は借入金のみとし、保有割合は一年間変わらないものとします。各欄は、必要な連結修正を反映した集計用の金額です。
資産・借入金
子会社の株式を80%保有していても、資産や借入金を80%に縮めて合算するわけではありません。
したがって、
資産は200万円+100万円=300万円
外部銀行からの借入金は60万円+40万円=100万円
です。
純資産
グループ全体の純資産は、資産300万円から借入金100万円を差し引いた200万円です。
この200万円を、親会社株主に帰属する部分と、非支配株主に帰属する部分に分けます。
子会社の純資産は、資産100万円-借入金40万円=60万円。そのうち、非支配株主に帰属するのは20%です。
- 非支配株主持分: 60万円×20%=12万円
- 親会社株主に帰属する純資産: グループ全体の200万円-12万円=188万円
この例の連結貸借対照表では、純資産の部を次のように示します。
| 純資産の部 | 金額 |
| 株主資本(親会社株主に帰属する部分) | 188万円 |
| 非支配株主持分 | 12万円 |
| 純資産合計 | 200万円 |
資産300万円と借入金100万円は全額を表示し、その差額である純資産200万円の中で、誰に帰属するかを分けています。
20%を掛ける対象は、子会社の純資産60万円です。
※この例では、子会社の純資産に連結上の調整はなく、純資産の部は株主資本と非支配株主持分だけとします。
当期純利益
売上高は、親会社の300万円と子会社の200万円を全額合算して500万円です。
売上原価や給与などの費用も同様に、株式の保有割合で按分しません。
全額を合算します。
当期純利益も、親会社の30万円と子会社の20万円を全額合算するため、グループ全体では50万円になります。
そのうえで、利益が誰に帰属するかを分けます。
当期純利益は損益計算の結果の数値なので、分けるほうが実態に合うからです。
非支配株主が保有しているのは子会社の株式20%なので、割合を掛ける対象は、子会社の当期純利益20万円です。
- 非支配株主に帰属する利益: 20万円×20%=4万円
- 親会社株主に帰属する利益: 30万円+20万円×80%=46万円
グループ全体の当期純利益50万円のうち、親会社株主に帰属するのが46万円、非支配株主に帰属するのが4万円、となります。
まとめ|全体を報告することと、帰属を示すこと
子会社株式を80%保有していても、子会社の資産・負債や売上・費用を80%に縮めて合算するわけではありません。
連結財務諸表では、支配する子会社を含めた企業グループ全体の姿と、その活動の成果を報告するからです。
一方、全額を合算したからといって、すべてが親会社株主のものになるわけでもない。
純資産と当期純利益は、親会社株主に帰属する部分と、非支配株主に帰属する部分を分けて表示します。
企業グループ全体を報告することと、株主への帰属を示すこと。
この二つの視点を分けると、全額合算する処理と、持分割合で按分する処理が両立する理由を理解できます。
最後までお読みいただきありがとうございました。
この記事でお伝えしたことは、試験中に思い出す内容ではありません。
連結の学習中に使える考え方です。
連結会計の分野は、理論の理解を計算に結びつけないと、計算問題も解けなくなる場面が多くあります。
理論も噛み砕けば「そりゃそうだよね」と腹落ちできるものも多いです。
当記事を参考に、会計理論の理解も合わせながら学習を進めていってください。
コメント