連結会計を学ぶ中で「投資と資本の相殺消去」や「内部取引の相殺消去」といった処理に苦戦された経験はないでしょうか。
講義の受講やテキストの読み込みを重ね、個別の練習問題を繰り返し解いた。
さて模擬試験・資格試験の本番、となると膨大な情報量とシビアな制限時間を前にして、焦りから判断を誤ってしまうケースは少なくありません。
私も今でこそ試験に合格し、公認会計士になりましたが同じ経験をしてきました。
判断しなければならないときこそ、基本の考え方に立ち返ることが大切です。
連結会計における最も重要な基本概念の一つが「グループの外から見たらどう見えるか?」という視点です。
この視点を意識するだけで、連結修正仕訳、取り分け「相殺消去」が必要な場面での判断がぐっとスムーズになります。
本記事では「グループの外から見たら?」という思考アプローチがなぜ必要なのか、
そしてなぜそれが解法として有効なのかにをわかりやすく解説します。
ぜひ最後までお読みになり、連結会計における判断プロセスを身につけてください。
会社ごとの財務諸表と、グループ全体の財務諸表
個別財務諸表と連結財務諸表は共に、投資家・債権者などの利害関係者に対して報告するため作成します。
企業の内部事情に詳しくない人に対する報告・説明のためです。
財務諸表は、外部の人の判断に役立つように作る
親会社と子会社は、同じ企業グループに属していても、それぞれ独立した会社です。
個別財務諸表を作成するときは、親会社は親会社自身の、子会社は子会社自身の財政状態や経営成績を報告します。
そもそも、財務報告の目的は、投資家が企業の将来の成果を予測し、企業の価値を評価するために役立つ情報を提供することです。
財務諸表は、企業の財政状態や経営成績などを伝え、その判断の材料となります。
[ASBJ「財務会計の概念フレームワーク」第1章]
これは、企業の内情を知らない第三者にも、企業がどのような状態にあるのかを伝え、判断できるようにするということです。
作成する側には分かる数字でも、読む側に誤解を与える示し方では、報告としての役割を果たせません。
そのため、財務諸表を作るときは、外部の人の立場で考える必要があります。
連結会計も同じです。
次は連結会計について見てみましょう。
連結では、企業集団を一つの報告単位にする
連結財務諸表は次のように定義されています。
連結財務諸表は、支配従属関係にある2つ以上の企業からなる集団(企業集団)を単一の組織体とみなして、親会社が当該企業集団の財政状態、経営成績及びキャッシュ・フローの状況を総合的に報告するために作成するものである。
これは、分解していくとわかりやすくなるでしょう。
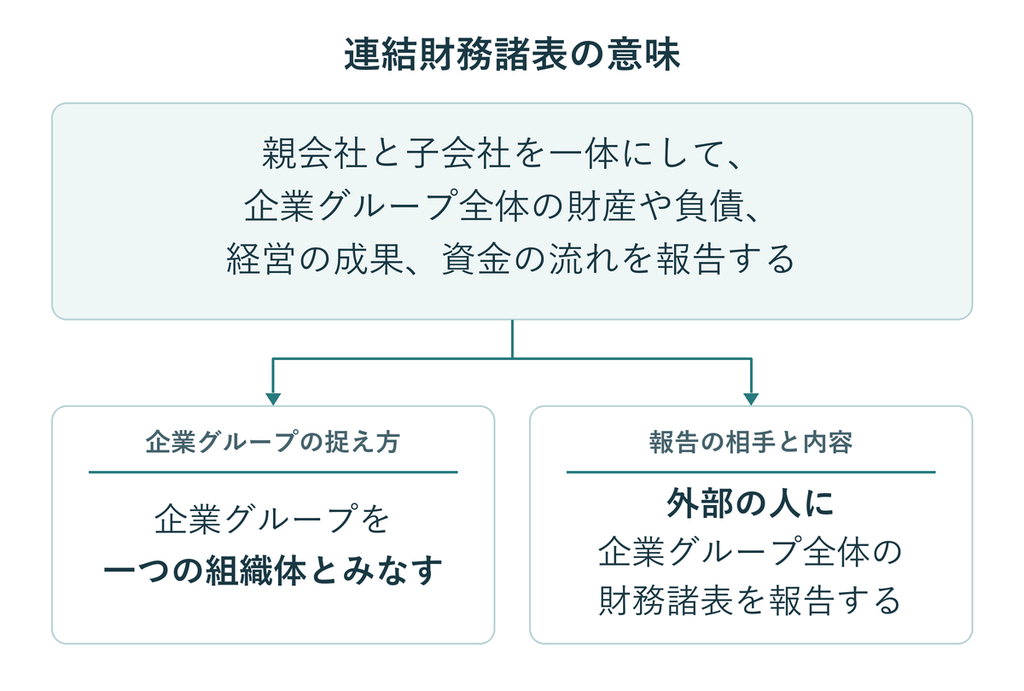
企業グループを外部からの視点で見ると、親会社と子会社の間で行われた出資や各種取引は、すべてグループ内部での資金やモノの移動に過ぎません。
例として、企業グループが商品やサービスを販売して得た売上について考えてみます。
「グループ全体を一つの会社とみなす」という原則があるため、
会計上、売上として認められるのはグループ外の第三者に対して商品やサービスを提供した場合のみとなります。
つまり、企業グループ内のやり取りだけで発生した売上は、連結上の売上として計上することはできません。
もちろん、企業グループ内でのやり取り自体がなくなるわけではありません。
各会社の個別会計では必要な取引であっても、連結時にそれぞれの数値を単に足し合わせるだけでは、グループ全体の正しい実態を示せなくなってしまいます。
そのため、投資と資本の相殺や、グループ内の内部取引を取り除く消去手続きが必要となります。
「グループの外から見たら?」という視点を持つことで、連結修正仕訳でどの取引を消去すべきかの判断がしやすくなります。
次の章では、親会社と子会社の間での金銭の貸し借りを例に挙げ、具体的に数値を使いながら、単に合算した場合と連結修正を行った場合の違いを比較してみます。
具体例|グループ内の貸し借りで考える相殺消去
親会社が子会社に100万円を貸したとする具体事例で連結修正仕訳をしない・する場合を比較します。
貸す前の現金は、親会社が200万円、子会社が0円です。
子会社は、借りた100万円を現金のまま持っています。
利息は考えず、この貸付・借入と現金の動きに関係する項目だけを示します。
金額の単位は万円です。
貸付後の各社の記録は、次のようになります。
| 項目 | 親会社 | 子会社 |
|---|---|---|
| 現金 | 100 | 100 |
| 貸付金(資産) | 100 | ― |
| 借入金(負債) | ― | 100 |
消去せずに単純合算した場合
二社の数字をそのまま足すと、次のようになります。
| 項目 | 親会社 | 子会社 | 単純合算 |
|---|---|---|---|
| 現金 | 100 | 100 | 200 |
| 貸付金(資産) | 100 | ― | 100 |
| 借入金(負債) | ― | 100 | 100 |
親会社には、子会社から100を返してもらう権利があるので、貸付金100を計上します。
子会社には、親会社に100を返す義務があるので、借入金100を計上します。
どちらも各社の財務諸表には必要な記録です。
では、企業グループの外から見ると、この企業グループは誰に100を貸し、誰から100を借りたのでしょうか。
答えは「誰も貸していないし、誰も借りていない」です。
貸した親会社も、借りた子会社も、同じ企業グループの中にいます。
この取引では、グループ外の相手への貸付も、グループ外の相手からの借入も生じていません。
現金100が、親会社から子会社へ移っただけです。
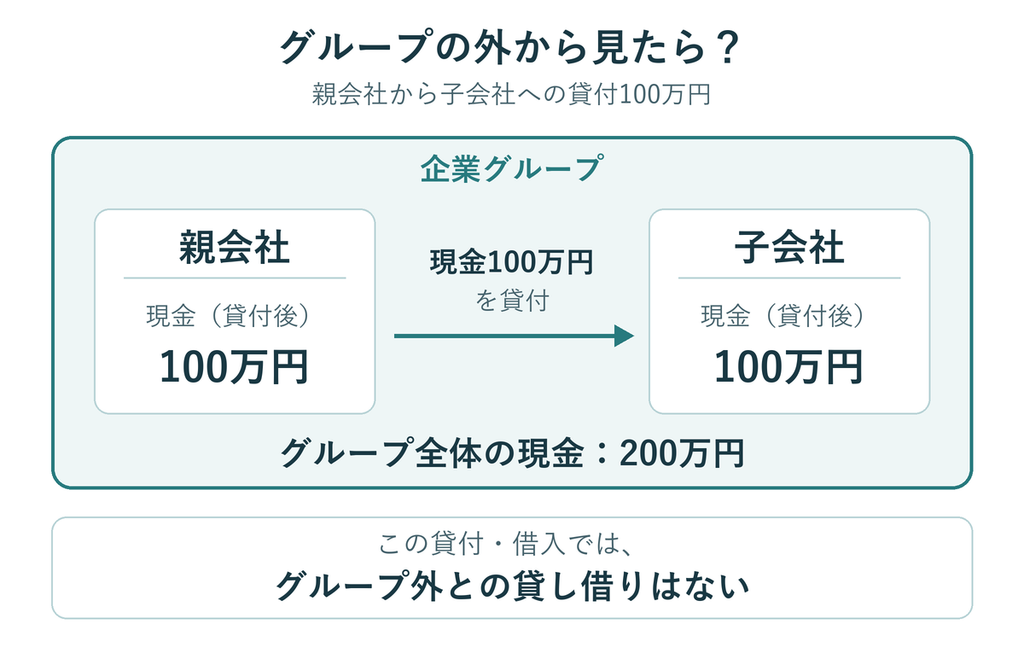
それなのに貸付金100と借入金100をそのまま残すと、グループ全体の貸付金と借入金に、内部の貸し借りまで含めることになります。
グループを一つとみなして報告するために、この内部の貸付金と借入金を消す必要があるのです。
連結修正を行った場合
親会社の貸付金100と、子会社の借入金100を、連結上で相殺消去します。
連結修正仕訳(単位:万円)
(借)借入金 100 /(貸)貸付金 100
連結修正仕訳前後を比べると、次のとおりです。
| 項目 | 単純合算 | 連結上の修正 | 連結修正後 |
|---|---|---|---|
| 現金 | 200 | ― | 200 |
| 貸付金(資産) | 100 | △100 | 0 |
| 借入金(負債) | 100 | △100 | 0 |
貸付金と借入金は0になり、現金200は残ります。
親会社の現金100も、子会社の現金100も、グループが持っている現金だからです。
この連結修正後の表示なら、グループ全体では現金200を持っており、この貸し借りによるグループ外との債権・債務はないと読み取れます。
外から見たグループの状態に合わせて、内部の貸し借りを取り除くのが、この相殺消去の意味です。
親会社と子会社の個別帳簿には、貸付金と借入金を残します。
相殺消去は、両社を一体として報告する連結財務諸表を作るための修正です。
まとめ
内部取引の相殺消去に迷ったときは「グループの外から見たら?」と考えてみてください。
企業グループを一つのまとまりとして見て、グループ外との取引なのか、内部のやり取りなのかを判断できます。
この区別が、何を相殺消去するのか、なぜ消す必要があるのかを判断する手がかりになります。
次に連結会計の問題を解くときも、この問いを思い出して使ってみましょう。
最後までお読みいただき、ありがとうございました。
本記事を読んで疑問や知りたいことがあれば問い合わせフォームから遠慮なく質問してください。
可能な限り回答します。
コメント