親会社が連結グループ外で10,000円で買ったものを、
子会社へ13,000円で売り、
子会社は13,000円の在庫として記録する。
購入した金額で記録しているので、子会社の処理に誤りはありません。
それでも連結では、この在庫を10,000円になおします。
個別では正しい数字を、なぜ3,000円減らすのでしょうか。
それは、この3,000円は、親会社が連結グループ内の販売で計上しただけの利益だからです。
商品がまだ残っているなら、連結グループ全体では利益は実現していません。
連結会計では「連結グループの外から見たらこの取引は?利益は?残高は?どうなるのか」。
自分が外部者の立場でみると、判断しやすくなります。
未実現利益の消去の論点でみていきましょう。
ぜひ最後までお読みください。
親会社の利益3,000円も、子会社の在庫13,000円も、個別では正しい
冒頭の例、親会社が連結グループ外から10,000円で仕入れた商品を、子会社へ13,000円で売ったとします。
期末に商品はすべて子会社に残り、外部へはまだ売れていません。
期首在庫や、ほかの取引・費用、税効果は考えない簡単な例です。
親会社から子会社(上から下)に売る取引を連結会計では
「ダウン・ストリーム」といいます。
親会社では、売上13,000円から売上原価10,000円を引いた3,000円が利益になります。
売った相手が子会社でも、親会社の個別会計では、販売による利益です。
買った子会社にとっては、13,000円が商品の取得原価です。
まだ売っていないので、この商品の売上も売上原価も0円。
期末の在庫として13,000円を記録します。
ここまでは、両社とも正しく処理しています。
そのうえで、子会社の在庫13,000円の内訳をみてみましょう。
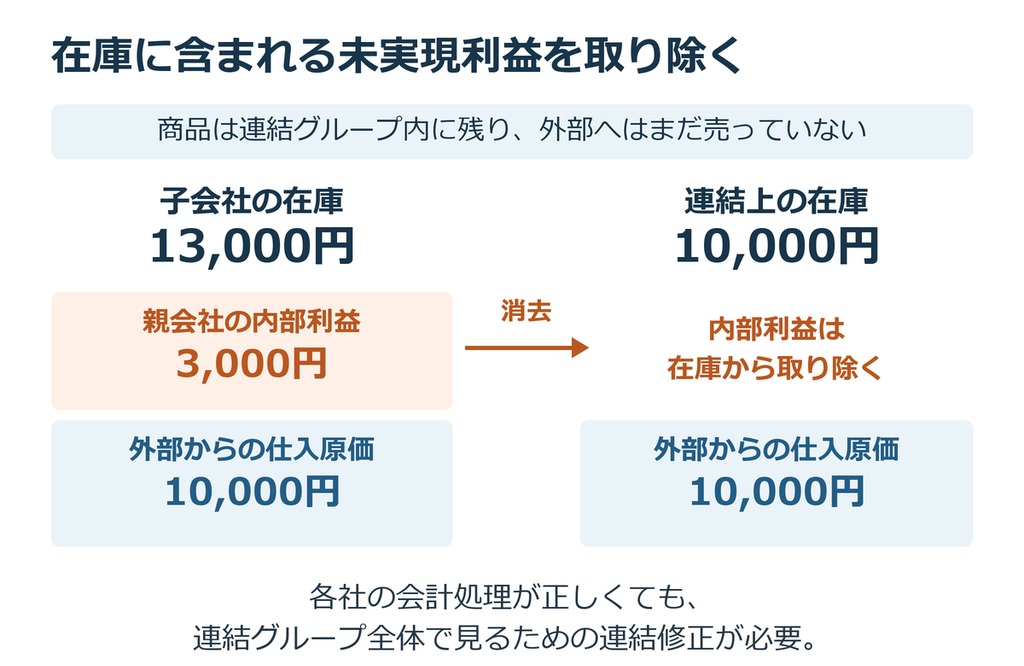
グループの外部仕入原価10,000円+親会社の内部利益3,000円=子会社の在庫13,000円
親会社では利益になった3,000円が、子会社では商品の取得原価の一部になっていることがわかります。
子会社自身が3,000円の利益を出したという意味ではありません。
では、この3,000円を、グループ全体の利益としても残してよいのでしょうか。
グループの外から見たら、在庫に含まれる利益は実現していない
個別の会計処理は問題はなかった。
では、連結グループとしてはどうなのかをみてみましょう。
連結グループが外部から仕入れたのは、10,000円の商品です。
その商品は親会社から子会社へ移りましたが、期末にはまだ連結グループ内にあります。
外部への販売はありません。
連結グループ内で13,000円の売買をしても、この商品の連結グループとしての取得原価は10,000円です。
なのに、子会社の在庫13,000円をそのまま連結財務諸表に載せると、内部で上乗せした利益3,000円まで、グループの在庫の金額に含めています。
このままでは、外から見たら粉飾してると受け取られてしまいます。
そこで連結では、その3,000円を取り除き、在庫を10,000円に直します。
同時に、グループとしてまだ実現していない利益3,000円も消します。
この例のように、個別会社で計上されていても、グループとしてはまだ実現していない内部取引の利益が「未実現利益」です。
連結では、資産に含まれる未実現利益を消去します。
内部売上の相殺と、未実現利益の消去を分ける
未実現利益を消さなければならない理由はわかりました。
具体的に連結修正仕訳はどうなるのかを仕訳でみていきましょう。
内部取引の相殺消去と、未実現利益の消去を行います。
内部取引の相殺消去
未実現利益の解説をしていましたが、売上取引があるので、これを消すために内部取引の相殺消去が必要です。
親会社から子会社への売上13,000円を相殺します。
(借)売上 13,000 / (貸)売上原価 13,000これで売上と売上原価を同額減らすので、この仕訳だけでは利益3,000円は変わりません。
子会社の在庫13,000円も残っています。
内部売上を消すことと、在庫に含まれる利益を取り除くことは、別の調整です。
未実現利益の消去
次に、在庫に含まれる未実現利益3,000円を消します。
(借)売上原価 3,000 / (貸)商品 3,000ここで、なぜ「売上原価」を使うのでしょうか。
単純合算した売上原価は、親会社が計上した10,000円です。
先ほどの内部売上の相殺で13,000円減らしたため、修正途中では−3,000円になっています。
商品がすべて在庫に残るこの例では、グループの売上原価も0円になるはずです。
そこで、「売上原価」を3,000円増やして0円に直し、同時に「商品」を3,000円減らして10,000円に直します。これにより、商品を在庫として残したまま、内部利益3,000円を取り除けます。
二つの修正を行った結果は、次のとおりです。
| 項目 | 各社の数字を単純合算 | 連結修正後 |
|---|---|---|
| 売上 | 13,000円 | 0円 |
| 売上原価 | 10,000円 | 0円 |
| 利益(売上−売上原価) | 3,000円 | 0円 |
| 期末商品 | 13,000円 | 10,000円 |
グループは、外部から10,000円で買った商品を持ち、まだ売っていません。
在庫10,000円、利益0円という数値が、この期末の状態を表しています。
これで連結修正仕訳は終わりです。
繰り返しになりますが、連結修正仕訳が行われても親会社・子会社の個別帳簿は、何も修正は行われていません。
各社の処理が誤っていたから消すのではなく、
連結グループ全体を一つにして報告するために、連結上で数字を修正しているからです。
まとめ
連結は「外からどう見えるか」を意識することで理解が進みます。
未実現利益の消去も
「外部にはまだ売っていないのに、内部売買で上乗せした利益まで在庫に含まれている。だから、その利益を取り除こう」
という処理です。
連結に慣れないうちは、未実現利益の消去は「外から見たら」という視点を意識して取引や金額を分析してみましょう。
なぜ消すのかという理由を、自信をもって答えられるようになり、計算もスムーズに解けるようになるはずです。
最後までお読みいただきありがとうございました。
コメント